


DESCRIPCIÓN DEL CURSO
Este Diplomado no solo prepara a los participantes para comprender y aplicar los marcos legales y procedimientos relacionados con el peritaje contable, sino que también aborda áreas específicas como la pericia tributaria, el desarrollo de informes periciales y la aplicación de estándares competitivos en el ejercicio pericial. Al formar peritos contables altamente calificados, el Diplomado promueve la justicia, la transparencia y la eficiencia en el sistema judicial, contribuyendo así al desarrollo de una sociedad basada en el estado de derecho.
A QUIEN VA DIRIGIDO EL CURSO:
Está dirigido a profesionales universitarios de las áreas de contabilidad, finanzas y derecho, como contadores públicos, abogados, economistas, auditores, administradores, entre otros, que deseen adquirir los conocimientos, habilidades y competencias necesarias para desempeñarse como peritos contables en los ámbitos fiscal, civil, laboral y penal.
OBJETIVOS:
- UNIDAD I: Comprender el marco legal y el control público en el ámbito del derecho y la administración de justicia.
- UNIDAD II: Analizar los aspectos doctrinarios del peritaje contable y su aplicación en el contexto legal.
- UNIDAD III: Interpretar y aplicar el Código de Procedimientos Civil, Código Penal y Código Procesal Penal en relación con la pericia contable.
- UNIDAD IV: Analizar las finanzas aplicables a la pericia contable judicial y comprender el proceso de presentación de pruebas periciales.
- UNIDAD V: Elaborar informes periciales y realizar pericias tributarias, aplicando los conocimientos adquiridos en el área penal y civil.
- UNIDAD VI: Desarrollar habilidades prácticas a través de casos prácticos, entender las modalidades del delito financiero y el lavado de dinero, y aplicar los nuevos estándares competitivos y construir indicadores de calidad en el ejercicio del peritaje contable judicial.
mica.
CARACTERÍSTICAS DEL CURSO


Mag. Eduardo Rafael Colán Arévalo
Maestría en Gestión Pública, con titulo de Contador Público y certificado como Auditor Independiente por el Colegio de Contadores Públicos de Ica.
Actualmente, es Gerente de Administración Tributaria en la Municipalidad Provincial de Chincha. En su trayectoria ha sido docente en la Universidad Tecnológica del Perú y en la Universidad Privada de Ica, además de desempeñar roles administrativos en diversas instituciones públicas.
UNIDAD I
MODULO 1 : EL CONTROL PÚBLICO EN EL MARCO DEL DERECHO. LA ADMINISTRACIÓN DE JUSTICIA.
-
- Control público y democracia representativa
1.1. Tipologías de control público
1.2. El control parlamentario
1.3. El control judicial
1.4. Control administrativo
1.5. Control social - El sistema nacional de control y la contraloría general de la república en el Perú
2.1. Sistema nacional de control
2.2. Sociedades de auditoría (SOA)
2.3. Órgano de control institucional (OCI)
2.4. Funciones del OCI
2.5. La contraloría general de la república
2.6. Atribuciones de la contraloría general
2.7. Los servicios de control
2.8. La facultad sancionadora de la contraloría general
2.9. Infracciones
2.10. Servicio de atención de denuncias - Conclusiones
- Bibliografía
- Control público y democracia representativa
-
MODULO 2 : ASPECTOS DOCTRINARIOS DEL PERITAJE CONTABLE
-
- La realidad y el peritaje judicial contable
1.1. El fenómeno del fraude financiero
1.2. La pericia judicial internacional frente a los delitos de fraude financiero
1.3. Delitos tributarios en el Perú según la ley penal N.º 813
1.4. Situación de la corrupción en la administración pública - Base legal del peritaje judicial en el Perú
2.1. La ley orgánica del poder judicial
2.2. El código procesal civil
2.3. El código procesal penal
2.4. El código de procedimientos penales
2.5. Ley procesal del trabajo
2.6. Metaperitaje - Derecho pericial comparado
3.1. Procedencia o propuesta del peritaje
3.2. Cuestionario pericial
3.3. Dictamen y/o informe pericial
3.4. Estructura del informe y/o dictamen pericial
3.5. Reserva y confidencialidad - Normas internacionales de información financiera
4.1. Normas internacionales de contabilidad
4.2. Normas internacionales de información financiera
4.3. Responsabilidad profesional del perito contable en la aplicación de las NIIF - Conclusiones
- Bibliografía
- La realidad y el peritaje judicial contable
-
UNIDAD II
MODULO 3 : EL CÓDIGO DE PROCEDIMIENTOS CIVIL, CÓDIGO PENAL, CÓDIGO PROCESAL PENAL, RELACIONADOS CON LA PERICIA. ASPECTOS PROCESALES EN EL EJERCICIO DE LA PERICIA
-
- El proceso judicial
1.1. Partes del proceso
1.2. Clasificación de los procesos judiciales
1.3. Procedimiento en los procesos contenciosos - Código procesal civil peruano
2.1. Artículos relacionados a los peritos - Código penal peruano
3.1. Artículos relacionados a los peritos - Nuevo código procesal penal peruano
4.1. Justicia penal
4.2. Titular de la acción penal
4.3. Vigencia e interpretación de la ley procesal penal
4.4. Artículos relacionados a los peritos - Aspectos procesales en el ejercicio de la pericia
- Conclusiones
- Bibliografía
- El proceso judicial
-
MODULO 4 : EL EJERCICIO LEGÍTIMO DEL PERITO CONTABLE DENTRO DEL CÓDIGO PROCESAL CIVIL Y DEL CÓDIGO PROCESAL PENAL
-
- Peritaje contable judicial
1.1. La importancia del peritaje contable judicial
1.2. Base legal
1.3. La prueba pericial en el código procesal penal
1.4. La pericia en el código procesal civil
1.5. Ética profesional
1.6. Capacitación en peritaje contable laboral - Procedimiento y técnicas del peritaje
2.1. Técnicas periciales
2.2. Técnicas del peritaje contable judicial
2.3. Procedimientos periciales
2.4. Papeles de trabajo en la pericia contable
2.5. Papeles de trabajo en el proceso civil
2.6. Papeles de trabajo en el proceso penal - Factores que determinan el resultado de un peritaje
3.1. Preparación y capacidad profesional
3.2. Criterio – idoneidad - Fases del peritaje contable
4.1. Fase de planeamiento peritaje contable
4.2. Fase de ejecución del peritaje contable
4.3. Fase de informe pericial - La pericia contable en el delito de lavado de activos
5.1. Pronunciamientos de la corte suprema en torno a la pericia contable en el delito de lavado de activos - Conclusiones
- Bibliografía
- Peritaje contable judicial
-
UNIDAD III
MODULO 5 : EL INFORME PERICIAL
-
- Informe pericial
1.1. Tipos de informes periciales
1.2. Propósito del informe pericial
1.3. Importancia del informe pericial - La prueba pericial contable
2.1. La prueba en el derecho civil y en el derecho procesal
2.2. El “Onus Probandi” o carga o peso de la prueba
2.3. Clasificación doctrinaria de los hechos jurídicos, para los efectos probatorios
2.4. Clasificación de los medios de prueba
2.5. El momento de la prueba
2.6. La valoración de la prueba pericial contable por parte del juez - El desarrollo del encargo
3.1. La aceptación
3.2. La carta de encargo y los honorarios
3.3. Recopilación de antecedentes y de la documentación soporte del encargo
3.4. Procedimientos a aplicar para la obtención de evidencia
3.5. Documentación del trabajo
3.6. Supervisión del trabajo - La emisión del informe
4.1. Regulación
4.2. Características del informe pericial
4.3. Momento de aportación del informe
4.4. Defensa del informe o dictamen en la fase del juicio - Conclusiones
- Bibliografía
- Informe pericial
-
MODULO 6 : LA PERICIA TRIBUTARIA
-
- El peritaje tributario y el perito fiscal
1.1. El derecho tributario como rama autónoma del derecho
1.2. Concepto de tributo
1.3. Características del tributo - Las infracciones tributarias
2.1. Consideraciones a tener en cuenta de las infracciones tributarias
2.2. Los sujetos infractores
2.3. Tipos de infracciones tributarias
2.4. Principios aplicables a las infracciones y sanciones tributarias
2.5. Principios del derecho penal tributario - Sanciones por infracciones tributarias que impone la SUNAT
3.1. Tipos de sanciones tributarias y consideraciones para su aplicación
3.2. Fuentes del derecho penal tributario en el Perú
3.3. Principios del derecho penal tributario
3.4. Ley penal tributaria
3.5. Los sujetos de la relación jurídico tributaria
3.6. El contribuyente
3.7. Responsables y representantes - Tributación y pericia contable de Mypes en proceso de lavado de activos
4.1. Evaluación de la variación del patrimonio - Conclusiones
- Bibliografía
- El peritaje tributario y el perito fiscal
-
UNIDAD IV
MODULO 7 : LA PERICIA CONTABLE EN EL ÁREA PENAL
-
- Perito judicial
1.1. Norma que regulan el peritaje contable
1.2. Procesos penales
1.3. Delitos contra la administración pública
1.4. Delito de corrupción de funcionarios
1.5. Diferencias entre expediente y carpeta fiscal - Auditoria gubernamental
2.1. Aspectos conceptuales de la auditoría gubernamental
2.2. Postulados básicos de la auditoría gubernamental
2.3. Atribuciones y competencias del sistema nacional de control
2.4. Contraloría general de la república - El perito y nombramiento de los peritos judiciales
3.1. Naturaleza jurídica de los órganos de auxilio judicial
3.2. Órganos de auxilio judicial registrados
3.3. Son obligaciones del órgano de auxilio judicial
3.4. Honorarios profesionales de órganos de auxilio judicial
3.5. Selección de peritos
3.6. Participación del perito penal
3.7. Actividades del perito penal
3.8. Procedimientos del peritaje
3.9. Técnicas en la evaluación del expediente judicial - Aptitudes técnico profesionales del perito judicial
4.1. Normas aplicables al peritaje - Conclusiones
- Bibliografía
- Perito judicial
-
MODULO 8 : LA PERICIA CONTABLE EN EL ÁREA CIVIL
-
- Diferencia entre auditoria, examen especial, peritaje contable civil judicial
1.1. Importancia de la pericia contable en el ámbito civil
1.2. Normas aplicables al planeamiento y ejecución del peritaje
1.3. Normas para la elaboración del informe
1.4. Perito contable en el campo civil - Peritaje laboral
2.1. Marco legal aplicables al peritaje laboral
2.2. Jornada de trabajo, horario y trabajo en sobretiempo
2.3. La remuneración
2.4. Tipos de contratos laborales en Perú y sus características
2.5. Tipos y clasificaciones de regímenes laborales
2.6. Motivos extensión o culminación de contratos laborales en Perú
2.7. Prueba pericial en el proceso laboral
2.8. Procedimientos periciales
2.9. Informe pericial contable
2.10. Capacitación en peritaje contable laboral - Peritaje y análisis e interpretación de los estados financieros
3.1. Estudio de los pasivos o fuentes de financiación empresarial
3.2. Estudio de los activos o inversiones
3.3. Medición de la liquidez
3.4. Medición de las rentabilidades
3.5. Balance general
3.6. Estado de resultados
3.7. Estado de cambios en la situación financiera con base en el efectivo
3.8. Estado de cambios en el capital contable - Conclusiones
- Bibliografía
- Diferencia entre auditoria, examen especial, peritaje contable civil judicial
-
UNIDAD V
MODULO 9 : DESARROLLO DE CASOS PRÁCTICOS
-
- Importancia de los casos prácticos
- ¿Solo la pericia contable es idónea para establecer el perjuicio patrimonial concreto? [casación 817-2020, Piura]
2.1. Itinerario del proceso
2.2. Análisis del caso concreto
2.3. Decisión
2.4. Resumen y explicación - ¿Es indispensable una pericia contable en la investigación del delito de lavado de activos? [casación 263-2020, Puno]
3.1. Análisis del caso concreto
3.2. Decisión
3.3. Resumen y explicación - La pericia contable es medio probatorio esencial en proceso por lavado de activos [RN 1287-2018, nacional]
4.1. Primero. Fundamentos de impugnación
4.2. Hechos imputados
4.3. Tercero. Fundamentos del tribunal supremo
4.4. Decisión
4.5. Resumen y explicación - Delito tributario: valor probatorio del informe técnico de Sunat como pericia institucional [casación 901-2019, Cañete]
5.1. Fundamentos de hecho
5.2. Fundamentos de derecho
5.3. Decisión
5.4. Resumen y explicación - Lavado de activos: valoración de las pericias contables de cargo y de descargo [RN 719-2018, Apurímac]
6.1. Hechos objeto del proceso penal
6.2. Actuación procesal relevante
6.3. Agravios que sustentan el recurso de nulidad
6.4. Resumen y explicación - Conclusiones
- Bibliografía
-
MODULO 10 : MODALIDADES DEL DELITO FINANCIERO. EL LAVADO.
<-
- Definición de delito financiero
1.1. Las repercusiones de los adelantos tecnológicos
1.2. Repercusiones sobre el desarrollo sostenible
1.3. Medidas de prevención y lucha contra los delitos económicos y financieros - Fraude financiero
2.1. Métodos y técnicas utilizadas en el fraude financiero
2.2. Repercusiones del fraude financiero
2.3. Estrategias de prevención y detección del fraude financiero - Evasión fiscal
3.1. Causas de la evasión fiscal
3.2. Consecuencias de la evasión fiscal
3.3. Métodos comunes de evasión fiscal
3.4. Medidas y estrategias para combatir la evasión fiscal - Malversación de fondos
4.1. Causas de la malversación de fondos
4.2. Consecuencias de la malversación de fondos
4.3. Métodos comunes de malversación de fondos
4.4. Medidas y estrategias para prevenir la malversación de fondos - Delitos de Insider Trading
- Delito de lavado de activos en el Perú
6.1. Elementos jurídicos del delito de lavado de activos
6.2. El bien jurídico que se protege
6.3. El objeto material del delito
6.4. Etapas de lavado de activos
6.5. Lavado de activos y organización criminal - Conclusiones
- Bibliografía
- Definición de delito financiero
-
UNIDAD VI
MODULO 11 : LOS NUEVOS ESTÁNDARES COMPETITIVOS DEL PERITO.
-
- Evolución del rol del perito contable
1.1. Importancia de la formación continua
1.2. Ética profesional
1.3. Transparencia en los informes
1.4. Gestión de conflictos
1.5. Retos del perito contable judicial frente a la globalización de la profesión
1.6. Antecedentes en la elección del perito y de sus actuaciones posteriores
1.7. Los cinco elementos fundamentales para el desarrollo de una pericia efectiva - Sistema de control de calidad del peritaje contable judicial
2.1. Importancia del control de calidad
2.2. Concepto del SICCPJC
2.3. Objetivos y alcances del SICCPCJ
2.4. Elementos de un sistema de control de calidad SICCPJC
2.5. Inspección, independencia, integridad y objetividad
2.6. El registro de peritos judiciales (REPEJ) - Pericias contables en contextos tecnológicos
3.1. Documentación respaldatoria
3.2. Definición de sistema de registros
3.3. Elementos del sistema contable - Casuística de peritaje
4.1. Casuística de peritaje de quiebra de empresas
4.2. Quiebra: casos
4.3. Liquidación y distribución - Conclusiones
- Bibliografía
- Evolución del rol del perito contable
-
MODULO 12 : CONSTRUCCIÓN DE INDICADORES DE CALIDAD DE LA PERICIA.
-
- Indicadores de calidad
1.1. Importancia de los indicadores de calidad
1.2. Tipos de indicadores de calidad
1.3. Ejemplos de indicadores cualitativos y cuantitativos en diferentes áreas de auditoría
1.4. Ventajas y desventajas de los indicadores cualitativos y cuantitativos - Calidad de datos
2.1. Importancia de la exactitud
2.2. Integridad de los datos
2.3. Consistencia en la información
2.4. Actualización y relevancia
2.5. Beneficios de realizar la actualización y relevancia correctamente - Metodología para la construcción de indicadores
3.1. Definición de objetivos
3.2. Selección de variables relevantes
3.3. Diseño del indicador
3.4. Validación y pruebas
3.5. Monitoreo y revisión continua
3.6. Fuentes de información para indicadores
3.7. Criterios de selección de indicadores
3.8. Validación de indicadores
3.9. Aplicación de indicadores en la práctica
3.10. Evaluación continua de la calidad - Conclusiones
- Bibliografía
- Indicadores de calidad
-
Precio regular
Opción 1
Opción 2
Opción 3
Opción 4
Precios no incluyen Certificación Universitaria
INVERSIÓN CERTIFICACIONES
 SINERGIA CAPACITACIÓN PROFESIONAL - SRL
 UNIVERSIDAD NACIONAL SAN LUIS GONZAGA
 UNIVERSIDAD NACIONAL MAYOR DE SAN MARCOS – FACULTAD DE CIENCIAS MATEMÁTICAS
 FACULDADE DO CENTRO OESTE PAULISTA
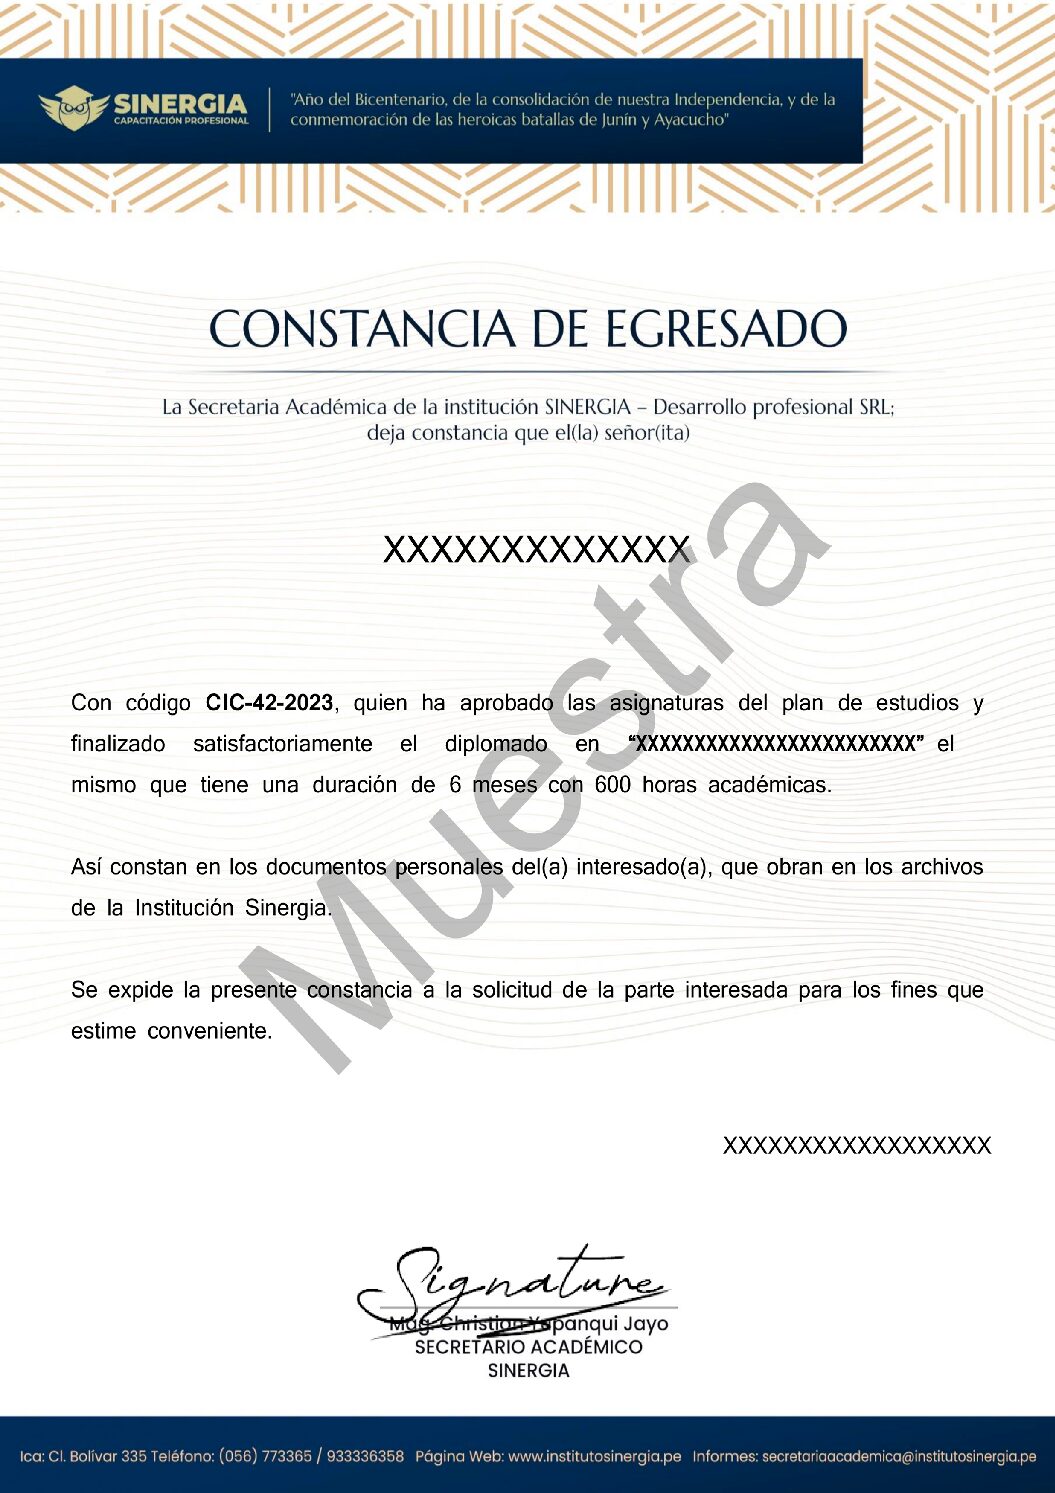
CERTIFICACIÓN SINERGIA VIRTUAL
CONSTANCIA DE EGRESADO
DIPLOMA SINERGIA
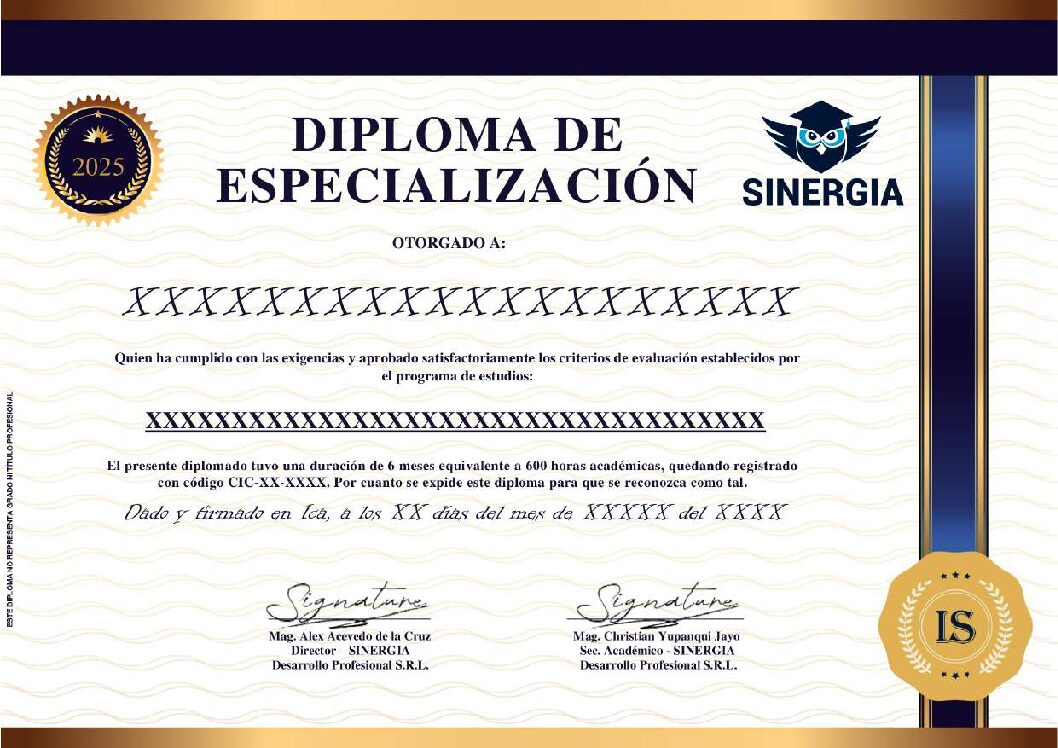
MENCIÓN: DIPLOMADO EN
“INVESTIGACIÓN FINANCIERA PARA EMPRESAS``
CERTIFICADO DE ESTUDIO
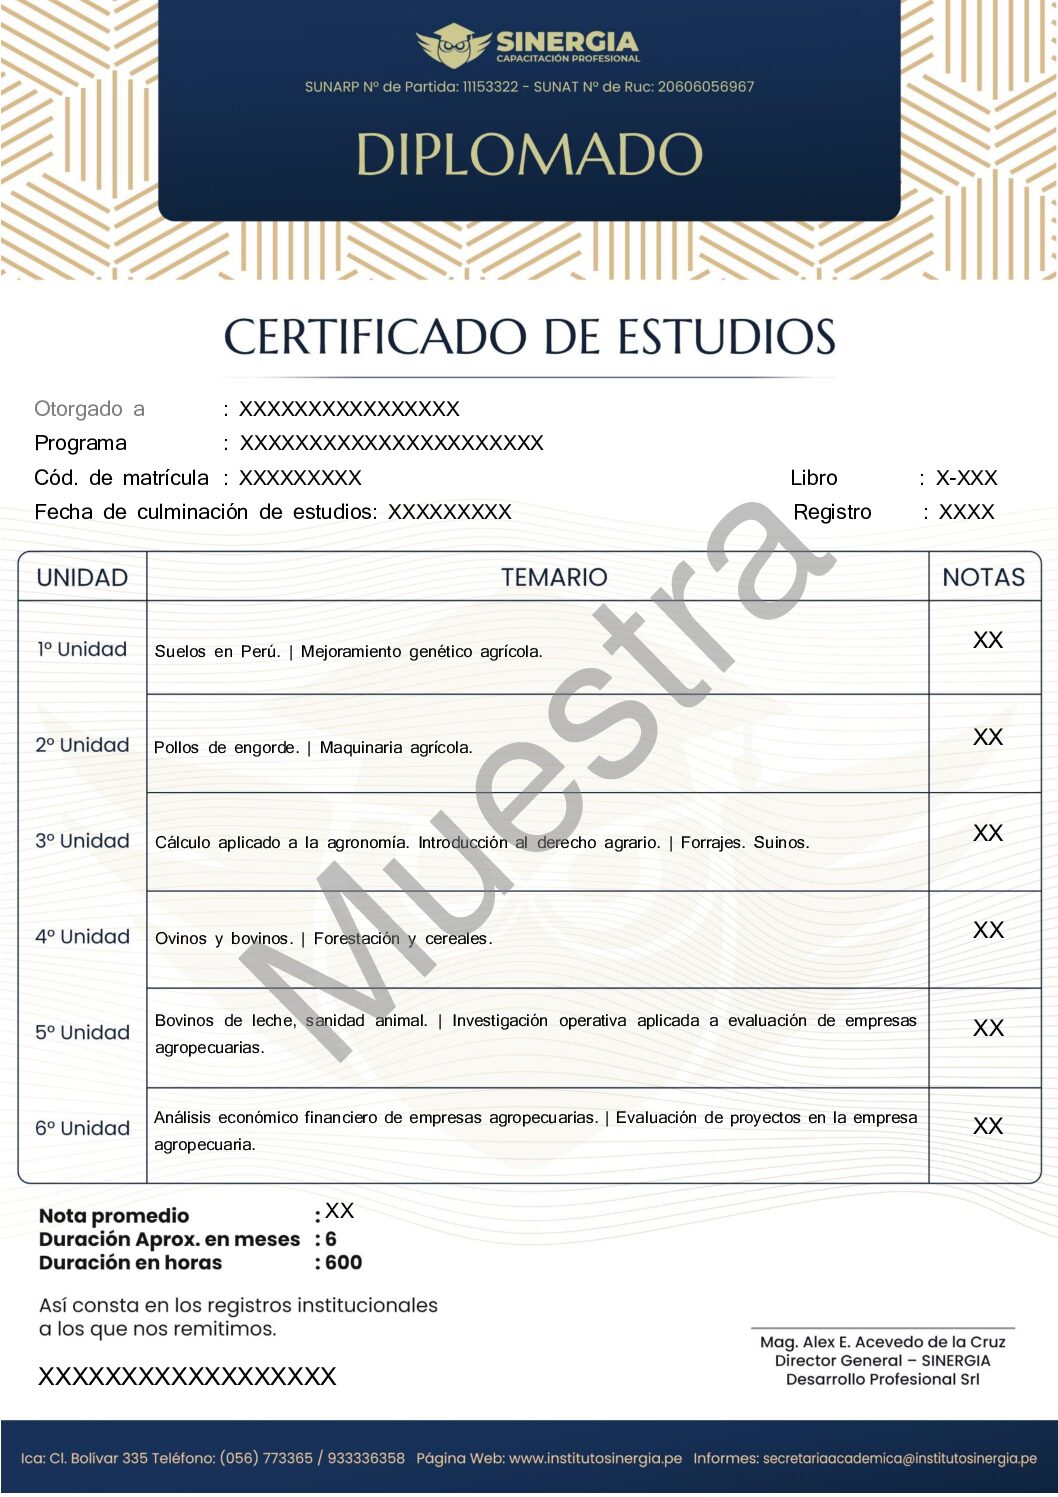
CERTIFICACIÓN UNIVERSITARIA
UNIVERSIDAD NACIONAL SAN LUIS GONZAGA
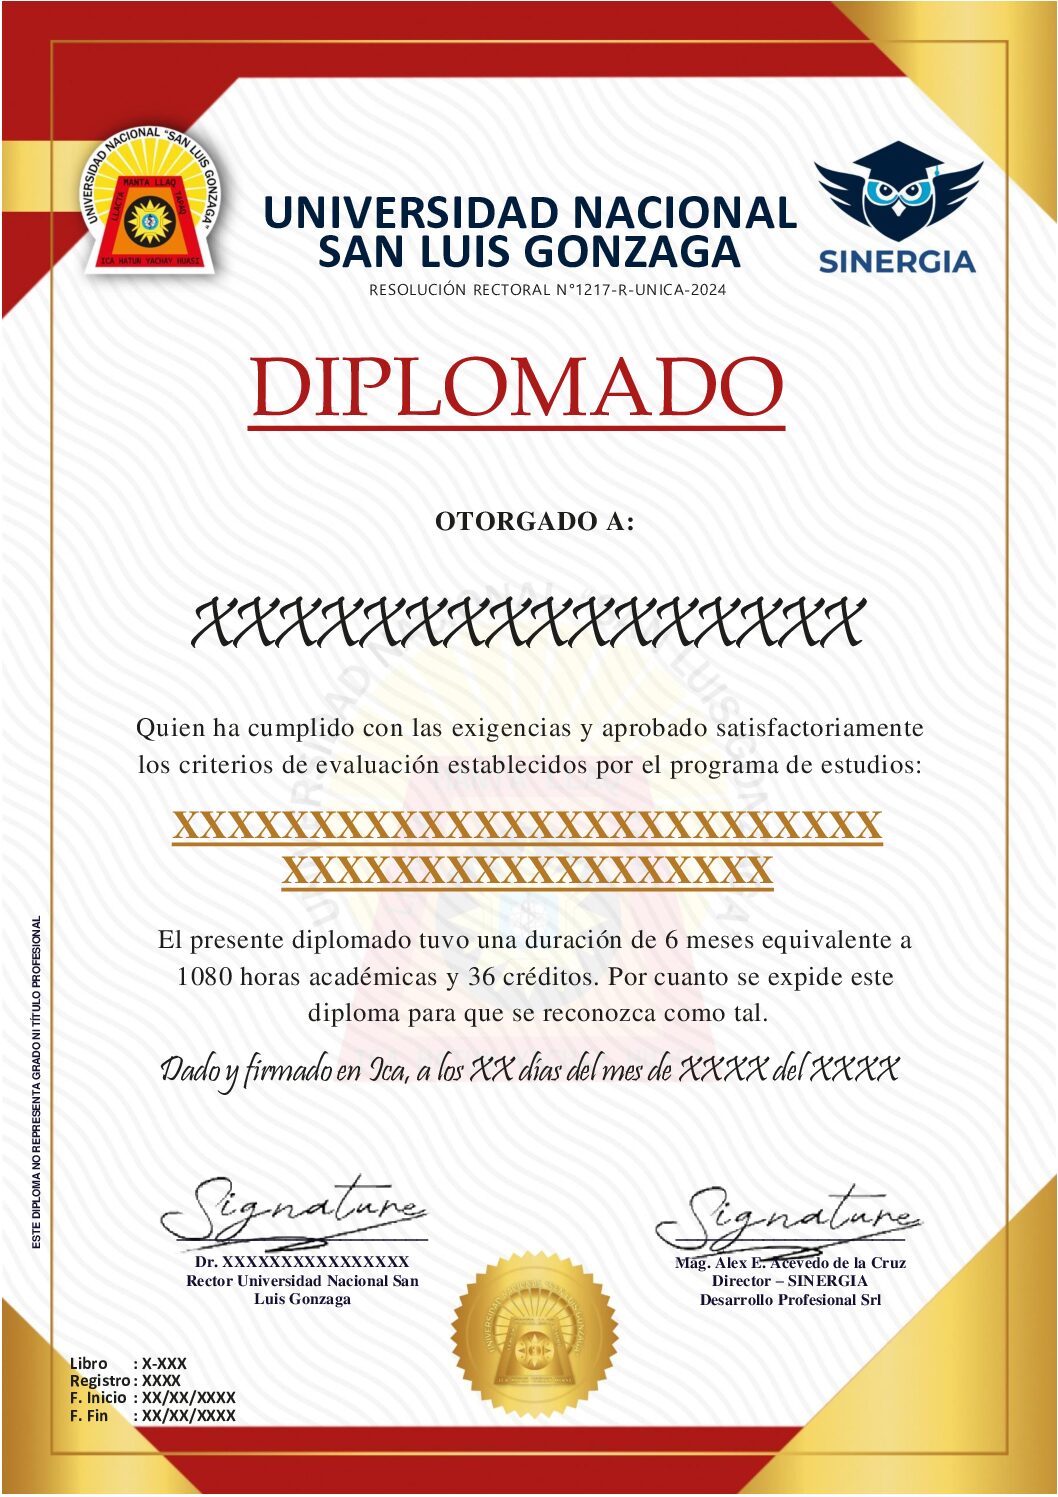
MENCIÓN: DIPLOMADO EN
“PERITAJE CONTABLE JUDICIAL``
UNIVERSIDAD NACIONAL MAYOR DE SAN MARCOS – FACULTAD DE CIENCIAS MATEMÁTICA
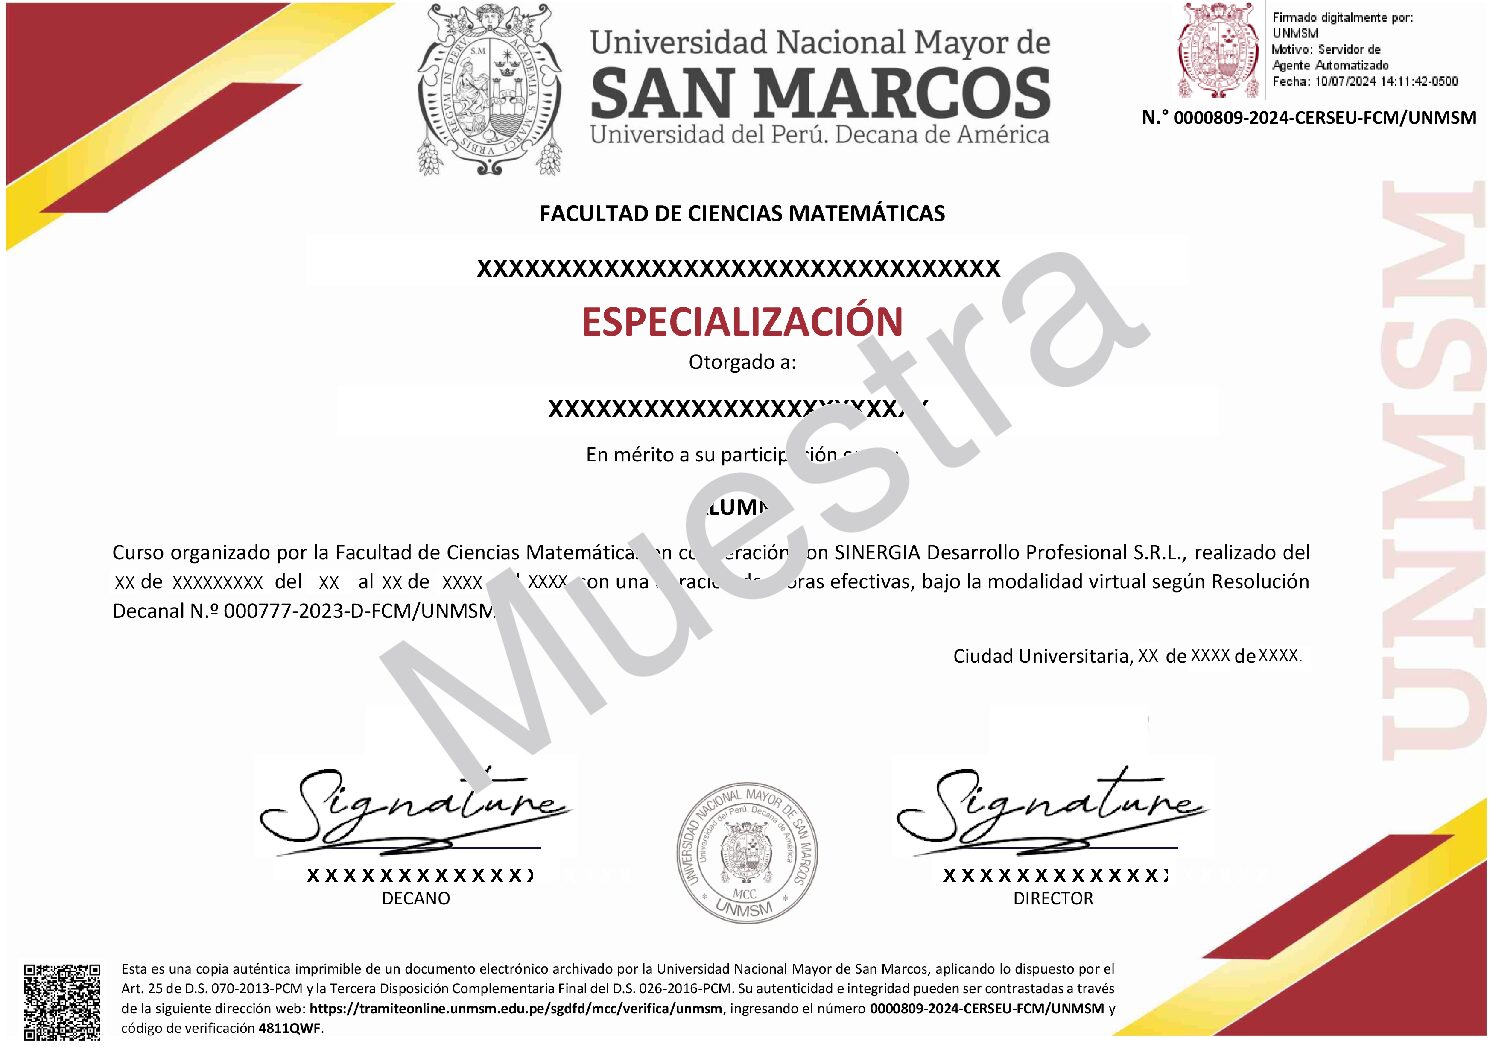
MENCIÓN: ESPECIALIZACIÓN EN
``ESTADÍSTICA EN EL MONITOREO DEL PERITAJE CONTABLE JUDICIAL``
FACULDADE DO CENTRO OESTE PAULISTA
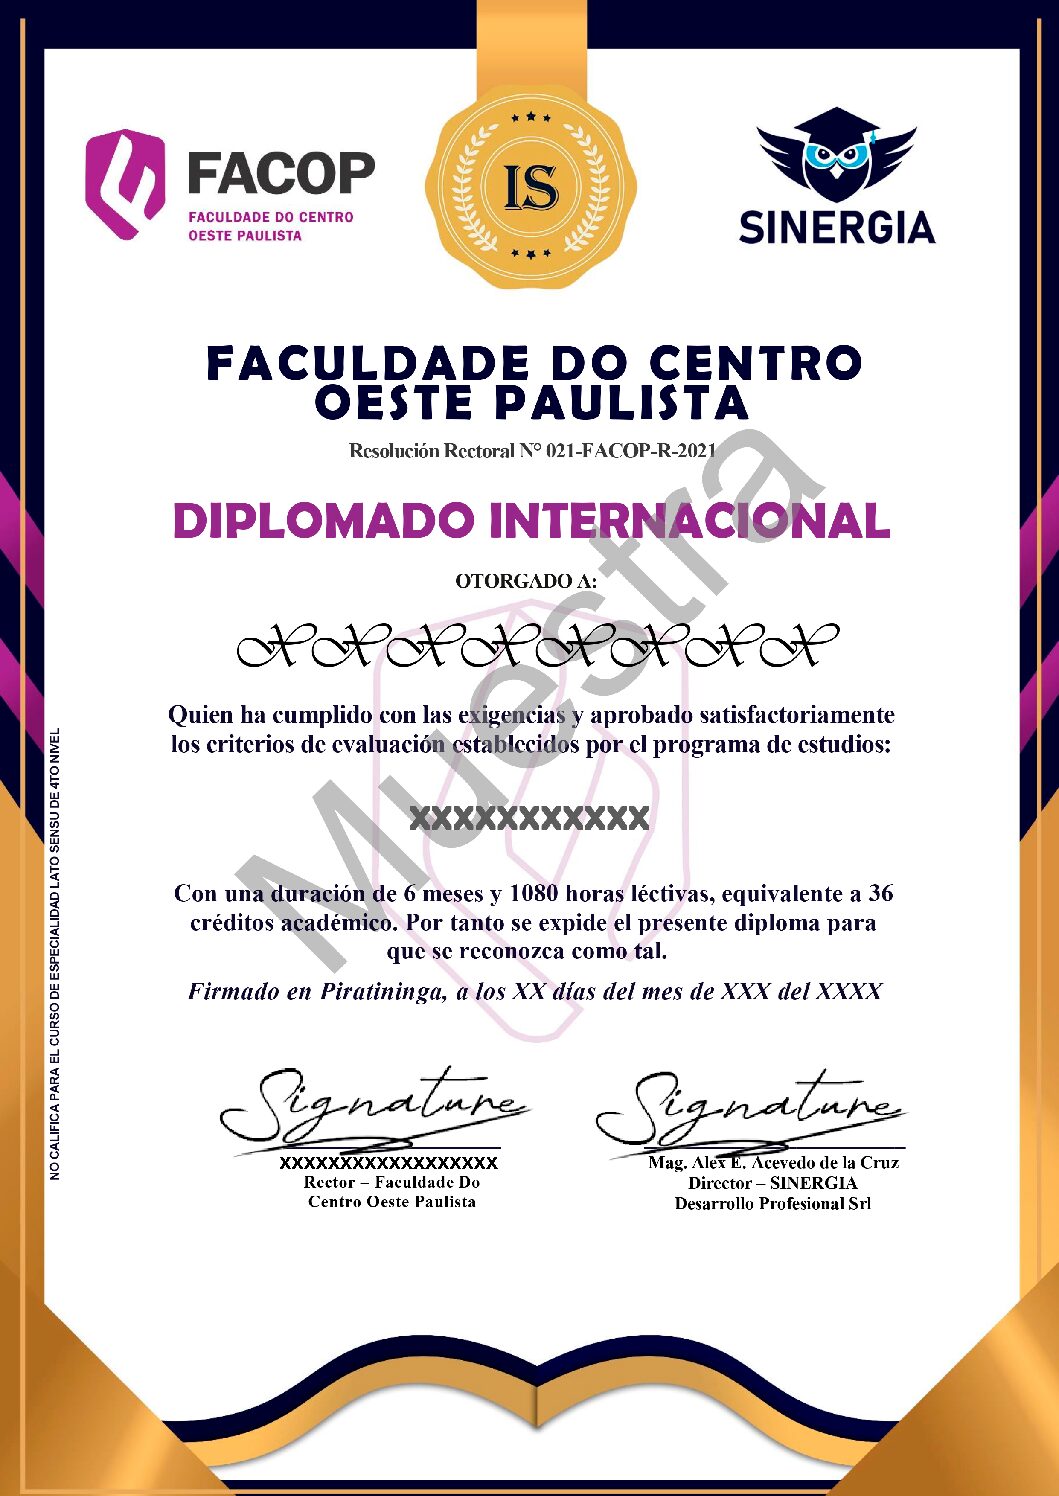




Valoraciones
No hay valoraciones aún.