


DESCRIPCIÓN DEL CURSO
Es un Diplomado especializado diseñado para formar profesionales en el campo de la auditoría gubernamental, dotándolos de los conocimientos y habilidades necesarios para evaluar y mejorar los procesos de gestión y control en el ámbito gubernamental. Este Diplomado adquiere una gran importancia en el panorama actual, donde la transparencia, la rendición de cuentas y la eficiencia en el uso de los recursos públicos son fundamentales para fortalecer la confianza de la sociedad en las instituciones gubernamentales. Su impacto social se traduce en la promoción de una gestión pública más eficiente, responsable y orientada al cumplimiento de los objetivos institucionales y el bienestar de la sociedad en general. A largo plazo, este Diplomado puede contribuir a la mejora de la calidad de los servicios públicos, la reducción de la corrupción y la promoción de la equidad y el desarrollo sostenible en la sociedad. En términos de empleabilidad, este Diplomado brinda a los profesionales universitarios una ventaja competitiva al proporcionarles las competencias necesarias para desempeñarse en el ámbito de la auditoría y el control gubernamental, accediendo a oportunidades laborales en entidades gubernamentales, organismos de control, empresas consultoras y organizaciones no gubernamentales.
A QUIEN VA DIRIGIDO EL CURSO:
Está dirigido a profesionales universitarios en el campo de la contabilidad, administración pública, economía, finanzas y otras disciplinas afines, que deseen desarrollar o fortalecer sus habilidades en el ámbito de la auditoría y el control en el sector gubernamental. Está dirigido tanto a profesionales que ya se desempeñan en el sector público como a aquellos que buscan incursionar en esta área.
OBJETIVOS:
- UNIDAD I: Comprender el funcionamiento del sistema integrado de contabilidad gubernamental y la relación entre la contabilidad y el presupuesto gubernamental.
- UNIDAD II: Adquirir conocimientos sobre la auditoría operativa y financiera en el ámbito gubernamental, así como desarrollar habilidades para el planeamiento de auditorías.
- UNIDAD III: Aprender a ejecutar auditorías gubernamentales efectivas y comprender el proceso de control gubernamental, incluyendo la elaboración de informes.
- UNIDAD IV: Dominar la elaboración de informes de control y obtener recomendaciones para implementar una gestión gubernamental eficiente basada en los resultados de las
auditorías. - UNIDAD V: Conocer las técnicas y mejores prácticas para llevar a cabo auditorías de los procesos de contrataciones del Estado y realizar auditorías de ética y cumplimiento.
- UNIDAD VI: Familiarizarse con la auditoría de control de recursos en el ámbito gubernamental y comprender el papel de la auditoría interna en este contexto.
CARACTERÍSTICAS DEL CURSO


La plana docente de SINERGIA está conformada por profesionales con gran experiencia teórica y práctica. Además de ser académicos de primer nivel y de dominar el conocimiento más actualizado de sus respectivos campos, ocupan altos cargos en los sectores público y privado.
Permitiendo a los docentes aportar no solo conocimientos, sino también experiencias reales, que sin duda enriquecen la dinámica de la clase y facilitan el logro de los objetivos previamente fijados con las empresas.

UNIDAD I
MODULO 1 : AUDITORÍA EN LA GESTIÓN Y CONTROL GUBERNAMENTAL
-
- Introducción a la contabilidad gubernamental
1.1. Fundamento legal de la contabilidad gubernamental en Perú
1.2. Objetivos de un sistema integrado de contabilidad gubernamental
1.3. Principios contables en la contabilidad gubernamental - Marco legal y normativo de la contabilidad gubernamental
2.1. Ley N° 28708, ley general del sistema nacional de contabilidad
2.2. Plan contable gubernamental (PCG)
2.3. Ley N° 30225, ley de contrataciones del estado
2.4. Ley N° 31638 ley de presupuesto del sector público para el año fiscal 2023
2.5. Normas internacionales de contabilidad del sector público (NICSP)
2.6. Normas de control interno (NCI) - Administración financiera pública
3.1. Sistemas nacionales
3.2. Sistemas administrativos
3.3. Sistema nacional de presupuesto
3.4. Sistema nacional de tesorería
3.5. Sistema nacional endeudamiento
3.6. Sistema nacional de contabilidad - Registro contable en la contabilidad gubernamental
4.1. Sistemas y procesos de registro contable
4.2. Tipos de cuentas contables
4.3. Clasificación y codificación contable
4.4. Registros auxiliares y complementarios del registro contable - Estados financieros y reportes en la contabilidad gubernamental
5.1. Estados financieros requeridos por la normativa contable
5.2. Preparación y presentación de los estados financieros
5.3. Análisis e interpretación de los estados financieros
5.4. Reportes y documentación requerida por los entes reguladores - Conclusiones
- Bibliografía
- Introducción a la contabilidad gubernamental
-
MODULO 2 : CONTABILIDAD Y PRESUPUESTO GUBERNAMENTAL
-
- Introducción
1.1. Importancia de la contabilidad y presupuesto gubernamental
1.2. Tipos de entidades gubernamentales y sus características contables
1.3. Principios del sistema nacional de presupuesto
1.4. Etapas del proceso presupuestario
1.5. Tipos de presupuesto gubernamental - Marco legal y normativo del presupuesto gubernamental
2.1. Constitución y normativa relacionada
2.2. Ley general del sistema nacional de presupuesto
2.3. Decreto legislativo del sistema nacional de presupuesto público – DL 1440
2.4. Directiva de programación multianual presupuestaria y formulación presupuestaria
2.5. Directiva para la ejecución presupuestaria
2.6. Directiva de seguimiento en el marco de la fase de evaluación presupuestaria - Fases del proceso presupuestario
3.1. Programación multianual presupuestaria
3.2. Formulación presupuestaria
3.3. Aprobación presupuestaria
3.4. Ejecución presupuestaria
3.5. Cronograma del proceso presupuestario - Clasificación presupuestaria
4.1. Clasificación económica
4.2. Clasificación por fuentes de financiamiento - Herramientas informáticas del sistema de presupuesto público
5.1. SIAF-SP: sistema integrado de administración financiera del sector público
5.2. SIAF-RP: sistema integrado de administración financiera de los recursos - Casos prácticos y ejemplos aplicados a la contabilidad y presupuesto gubernamental
6.1. Aplicación práctica de la contabilidad y presupuesto gubernamental
6.2. Análisis de casos reales y ejemplos aplicados - Conclusiones
- Bibliografía
- Introducción
-
UNIDAD II
MODULO 3 : SISTEMA NACIONAL DE CONTROL Y LOS SERVICIOS DE CONTROL GUBERNAMENTAL
-
- Sistema nacional del control gubernamental
1.1. Importancia del sistema nacional de control gubernamental
1.2. Ventajas de la implementación del sistema nacional de control gubernamental
1.3. Órganos del sistema nacional de control gubernamental
1.4. Normas de control del sistema nacional de control gubernamental
1.5. El control gubernamental - Sistema nacional de control interno gubernamental
2.1. Objetivos del SINACIG
2.2. Normas aplicables a las responsabilidades del SINACIG
2.3. Componentes del SINACIG - Servicios de control gubernamental
3.1. Normas comunes de los servicios de control gubernamental
3.2. Servicio de control previo
3.3. Servicio de control simultáneo
3.4. Servicios de control posterior - Conclusiones
- Bibliografía
- Sistema nacional del control gubernamental
-
MODULO 4 : PLANEAMIENTO EN AUDITORÍA GUBERNAMENTAL
-
- Auditorías gubernamentales
1.1. Objetivos de la auditoria gubernamental
1.2. Consideraciones básicas a considerar para las auditorias gubernamentales
1.3. Normas de auditoria gubernamental
1.4. Delitos que sancionan las auditorias gubernamental - Manual de auditorías gubernamentales
2.1. Normas de auditorías gubernamentales
2.2. Normas de la organización internacional de entidades fiscalizadoras superiores (INTOSAI)
2.3. Evidencia de auditoría gubernamental
2.4. Documentación de las auditorías gubernamentales - Auditoría financiera gubernamental
3.1. Enfoque de la auditoría financiera gubernamental
3.2. Objetivos de la auditoría financiera gubernamental
3.3. Inicio de la auditoría financiera gubernamental
3.4. Aseveraciones de los estados financieros y presupuestarios
3.5. Ética e independencia del auditor
3.6. Responsabilidades en la auditoría financiera gubernamental - Auditoría de cumplimiento
4.1. Aspectos a considerar
4.2. Proceso de la auditoría gubernamental
4.3. Documentación, organización y registro para la gestión de la auditoría de cumplimiento
4.4. Obligaciones del titular de la entidad o responsable de la dependencia
4.5. Atención de requerimientos de información y documentación por las entidades - Conclusiones
- Bibliografía
- Auditorías gubernamentales
-
UNIDAD III
MODULO 5 : EJECUCIÓN DE LA AUDITORÍA GUBERNAMENTAL
-
- Proceso de ejecución de la auditoría gubernamental
1.1. Alcances
1.2. Etapas de la ejecución de la auditoría gubernamental
1.3. ¿Qué aspectos comprende la ejecución de la auditoría gubernamental?
1.4. Pasos para evaluar y validar hallazgos
1.5. Obtención de las evidencias de la ejecución de la auditoría gubernamental
1.6. Normas relativas a la ejecución de la auditoría interna gubernamental - Los papeles de trabajo en la ejecución de la auditoría gubernamental
2.1. Objetivos de los papeles de trabajo
2.2. Propósito de los papeles de trabajo
2.3. Propiedad y custodia de los papeles de trabajo
2.4. Pautas para la confección de los papeles de trabajo
2.5. Los legajos como parte de ejecución de la auditoría gubernamental - Informe de la auditoría gubernamental
3.1. Alcance
3.2. Propósito del informe
3.3. Características del informe
3.4. Principales afirmaciones del informe
3.5. Forma escrita del informe
3.6. Contenido del informe
3.7. Informe especial legal - Seguimiento y evaluación a planes de mejoramiento
4.1. Acciones relativas
4.2. Consideraciones básicas
4.3. Coordinación en el seguimiento al plan de mejoramiento
4.4. Control de calidad del control gubernamental - Conclusiones
- Bibliografía
- Proceso de ejecución de la auditoría gubernamental
-
MODULO 6 : MODELO DE DATOS ABIERTOS GUBERNAMENTALES DEL PERÚ
-
- Datos abiertos gubernamentales
1.1. Beneficios de los datos abiertos gubernamentales
1.2. Principios de los datos abiertos gubernamentales
1.3. Características de los datos abiertos gubernamentales
1.4. Fase de la apertura de datos gubernamentales
1.5. Acciones previas o preparatorias
1.6. Metodología de apertura de datos - Guía de datos abiertos gubernamentales
2.1. Ciclo de datos abiertos gubernamentales
2.2. Monitorear la calidad y el uso
2.3. Análisis de datos abiertos gubernamentales
2.4. Tendencias de los datos abiertos - Modelo de datos abiertos gubernamentales del Perú
3.1. ¿Qué contiene el modelo?
3.2. Procesos a nivel operativo
3.3. Procesos a nivel de soporte - Estrategia nacional de datos abiertos gubernamentales del Perú
4.1. Aspectos a considerar
4.2. Líneas de acción - Conclusiones
- Bibliografía
- Datos abiertos gubernamentales
-
UNIDAD IV
MODULO 7 : EL INFORME DE CONTROL
-
- El informe de control como medio probatorio
1.1. Las acciones de control
1.2. La naturaleza jurídica del informe de control
1.3. Parámetros para la elaboración del informe de control
1.4. Requisitos que debe de contener el informe de control
1.5. El informe de control como prueba preconstituida y el debido procedimiento - El sistema de control interno
2.1. Componentes del sistema de control interno
2.2. Implementación del sistema de control interno
2.3. Fases del sistema de control interno - El informe de control interno en la administración pública
3.1. Gobierno corporativo y el comité de auditoría
3.2. El informe sobre control interno en el sector público
3.3. La evaluación de riesgos en el informe de control interno - Herramienta Coso para el informe de control
4.1. Componentes de la herramienta Coso en riesgos de control interno
4.2. Enfoque contemporáneo de control interno
4.3. Elementos del Coso
4.4. Actualizaciones del Coso - El modelo Coco para el informe de control
5.1. Propósitos del modelo Coco
5.2. Criterios del modelo Coco
5.3. Estructura del modelo Coco
5.4. Diferencias entre el informe Coso y el Coco
5.5. Factores y criterios en la presentación del informe Coso y Coco
5.6. Necesidad e importancia del control interno según el informe Coco y el informe Coso - Conclusiones
- Bibliografía
- El informe de control como medio probatorio
-
MODULO 8 : RECOMENDACIONES PARA LA IMPLEMENTACIÓN DE LA GESTIÓN GUBERNAMENTAL
-
- Generalidades de la gestión gubernamental
1.1. La gestión pública como apoyo
1.2. Los pilares de la gestión pública
1.3. La nueva gestión pública
1.4. Gestión gubernamental por niveles de gobierno
1.5. Gestión y operación interna
1.6. Propuestas para renovar la gestión pública - La gestión pública para la implementación de la gestión gubernamental
2.1. Funciones de la gestión pública
2.2. Fines y responsabilidades de la gestión pública
2.3. El proceso de la gestión pública
2.4. La calidad en la gestión pública
2.5. Modelos de gestión pública
2.6. La gestión pública y la administración pública - El gobierno electrónico en la gestión pública
3.1. Fases del gobierno digital
3.2. Modelos de evolución del gobierno electrónico
3.3. Relaciones aplicables al gobierno digital
3.4. Tecnologías aplicadas al diseño de servicios digitales
3.5. El gobierno electrónico en la gestión pública
3.6. Dimensiones del gobierno electrónico - El gobierno abierto en la gestión pública
4.1. La ciudadanía y el gobierno abierto
4.2. La gestión pública y el gobierno abierto como herramienta de gestión - Conclusiones
- Bibliografía
- Generalidades de la gestión gubernamental
-
UNIDAD V
MODULO 9 : AUDITORIA DE LOS PROCESOS DE LAS CONTRATACIONES DEL ESTADO
-
- Introducción
1.1. Objetivos y alcances de la auditoría
1.2. Normativas y aplicables
1.3. Principios - Instrumentos de gestión para las contrataciones públicas
2.1. El planeamiento estratégico en el sector público.
2.2. Planificación operativa en cada entidad pública
2.3. Financiamiento de los planes institucionales
2.4. Plan anual de contrataciones - Métodos de contratación
3.1. Licitación pública
3.2. Adjudicación simplificada
3.3. Selección de consultores individuales
3.4. Comparación de precios
3.5. Subasta inversa electrónica
3.6. Contratación directa - Proceso de auditoría
4.1. Guía de auditoría de obras públicas por contrata
4.2. Auditoría y control gubernamental - Conclusiones
- Bibliografía
- Introducción
-
MODULO 10 : AUDITORÍA DE ÉTICA Y CUMPLIMIENTO
-
- Introducción
1.1. Ética y responsabilidad en la gestión pública - Auditoría de ética
2.1. Objetivos
2.2. Principales tipos de auditoría
2.3. Conceptos y definiciones
2.4. Enfoques en la auditoría de la ética
2.5. Diseño de una auditoría de la ética
2.6. Presentación de informes y comunicación - Auditoría de cumplimiento
3.1. Planificación
3.2. Ejecución
3.3. Elaboración de informe
3.4. Cierre de auditoría
3.5. Control y aseguramiento de la calidad - Conclusiones
- Bibliografía
- Introducción
-
UNIDAD VI
MODULO 11 : LEY ORGÁNICA DE LA CONTRALORÍA GENERAL DEL ESTADO
-
- Disposiciones generales
1.1. Objetivo de la ley
1.2. Modificaciones
1.3. Control gubernamental - Sistema nacional de control
1.1. Objetivo de la ley
1.2. Modificaciones
1.3. Control gubernamental - Contraloría general de la república
3.1. Atribuciones de la contraloría general
3.2. Organización de la contraloría general
3.3. Régimen económico de la contraloría general
3.4. Desconcentración de la contraloría general
3.5. Control de las fuerzas armadas y policía nacional
3.6. Potestad sancionadora de la contraloría general
3.7. Proceso para sancionar en materia de responsabilidad administrativa funcional - Órganos de la alta dirección
4.1. Despacho del contralor
4.2. Vicecontralorías
4.3. Secretaría general - Conclusiones
- Bibliografía
- Disposiciones generales
-
MODULO 12 : AUDITORIA INTERNA GUBERNAMENTAL
-
- Introducción
1.1. Rol de la auditoría interna - El control, auditoría interna y sus deficiencias
2.1. Naturaleza y objetivos del control
2.2. Sistema nacional de control
2.3. Órganos del sistema nacional de control - Directiva de los órganos de control institucional
3.1. Disposiciones generales
3.2. Disposiciones del órgano de control institucional
3.3. Disposiciones del jefe del órgano de control institucional
3.4. Disposiciones del personal del OCI
3.5. Disposiciones del jefe y personal del OCI
3.6. Evaluación del desempeño
3.7. Deficiencias funcionales
3.8. Denuncias y quejas contra el jefe o personal del OCI
3.9. Entrega del cargo del jefe del OCI - Guía para las normas de control interno
4.1. Entorno de control
4.2. Evaluación del riesgo
4.3. Actividades de control
4.4. Información y comunicación - Conclusiones
- Bibliografía
- Introducción
-
Precio regular
Opción 1
Opción 2
Opción 3
Opción 4
Precios no incluyen Certificación Universitaria
INVERSIÓN CERTIFICACIONES
 SINERGIA CAPACITACIÓN PROFESIONAL - SRL
 UNIVERSIDAD NACIONAL SAN LUIS GONZAGA
 UNIVERSIDAD NACIONAL MAYOR DE SAN MARCOS – FACULTAD DE CIENCIAS MATEMÁTICAS
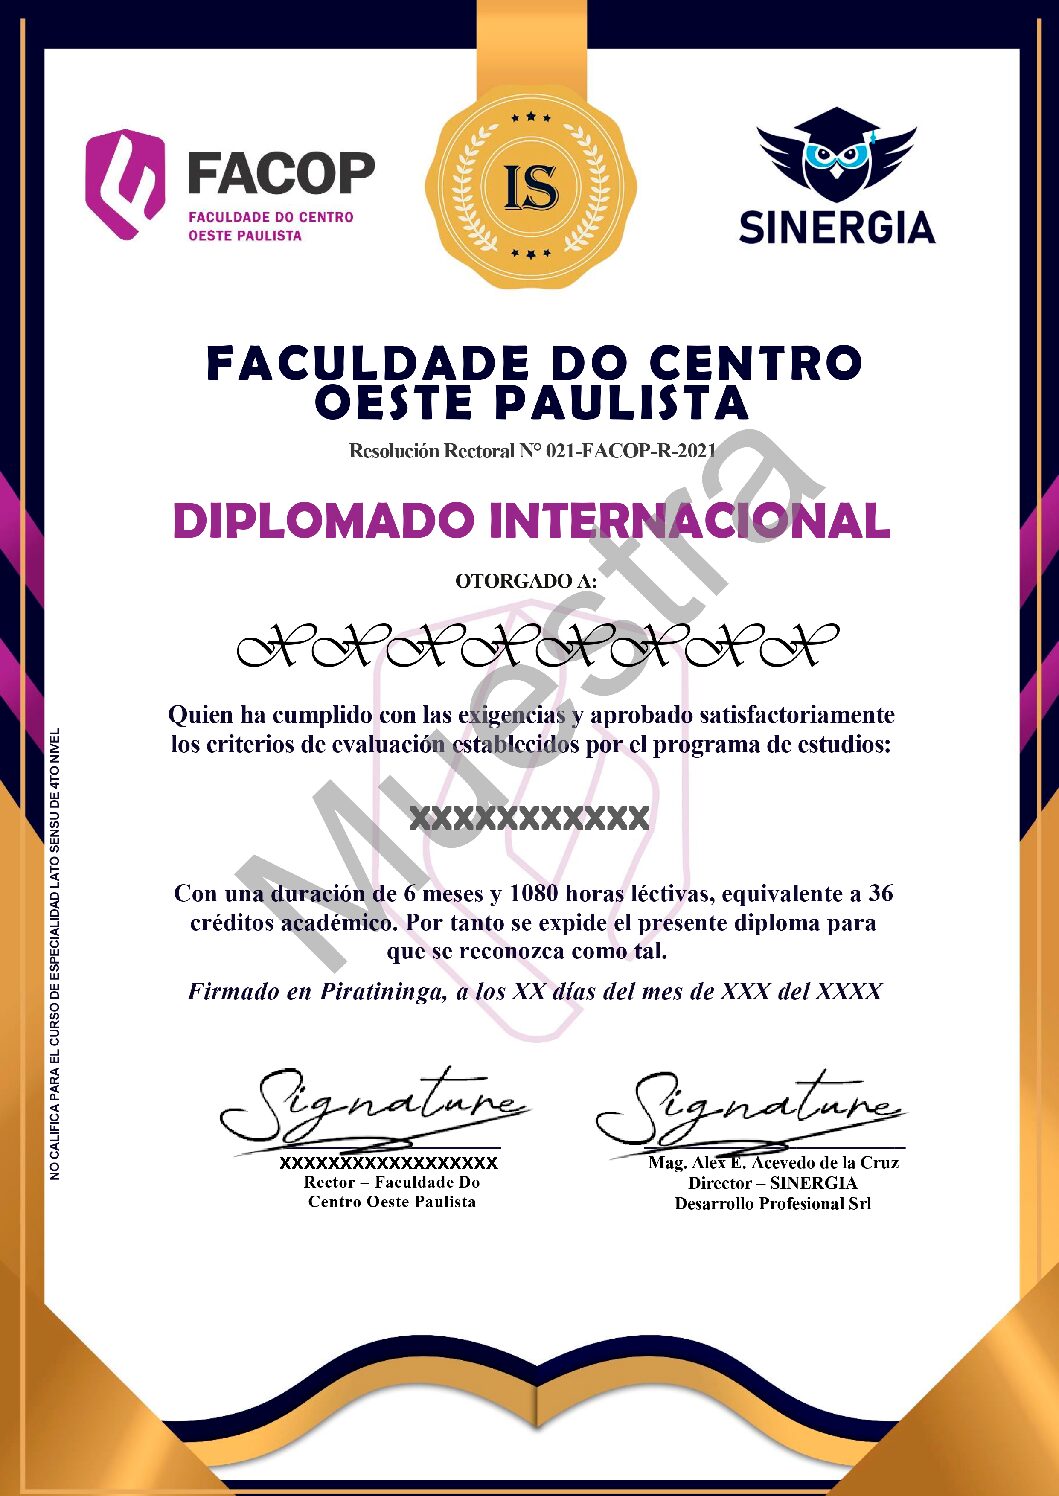
 FACULDADE DO CENTRO OESTE PAULISTA
CERTIFICACIÓN SINERGIA VIRTUAL
CONSTANCIA DE EGRESADO
DIPLOMA SINERGIA
MENCIÓN: DIPLOMADO EN
“CONTABILIDAD Y PRESUPUESTO GUBERNAMENTAL``
CERTIFICADO DE ESTUDIO
CERTIFICACIÓN UNIVERSITARIA
UNIVERSIDAD NACIONAL SAN LUIS GONZAGA
MENCIÓN: DIPLOMADO EN
“AUDITORÍA EN LA GESTIÓN Y CONTROL GUBERNAMENTAL”
UNIVERSIDAD NACIONAL MAYOR DE SAN MARCOS – FACULTAD DE CIENCIAS MATEMÁTICA
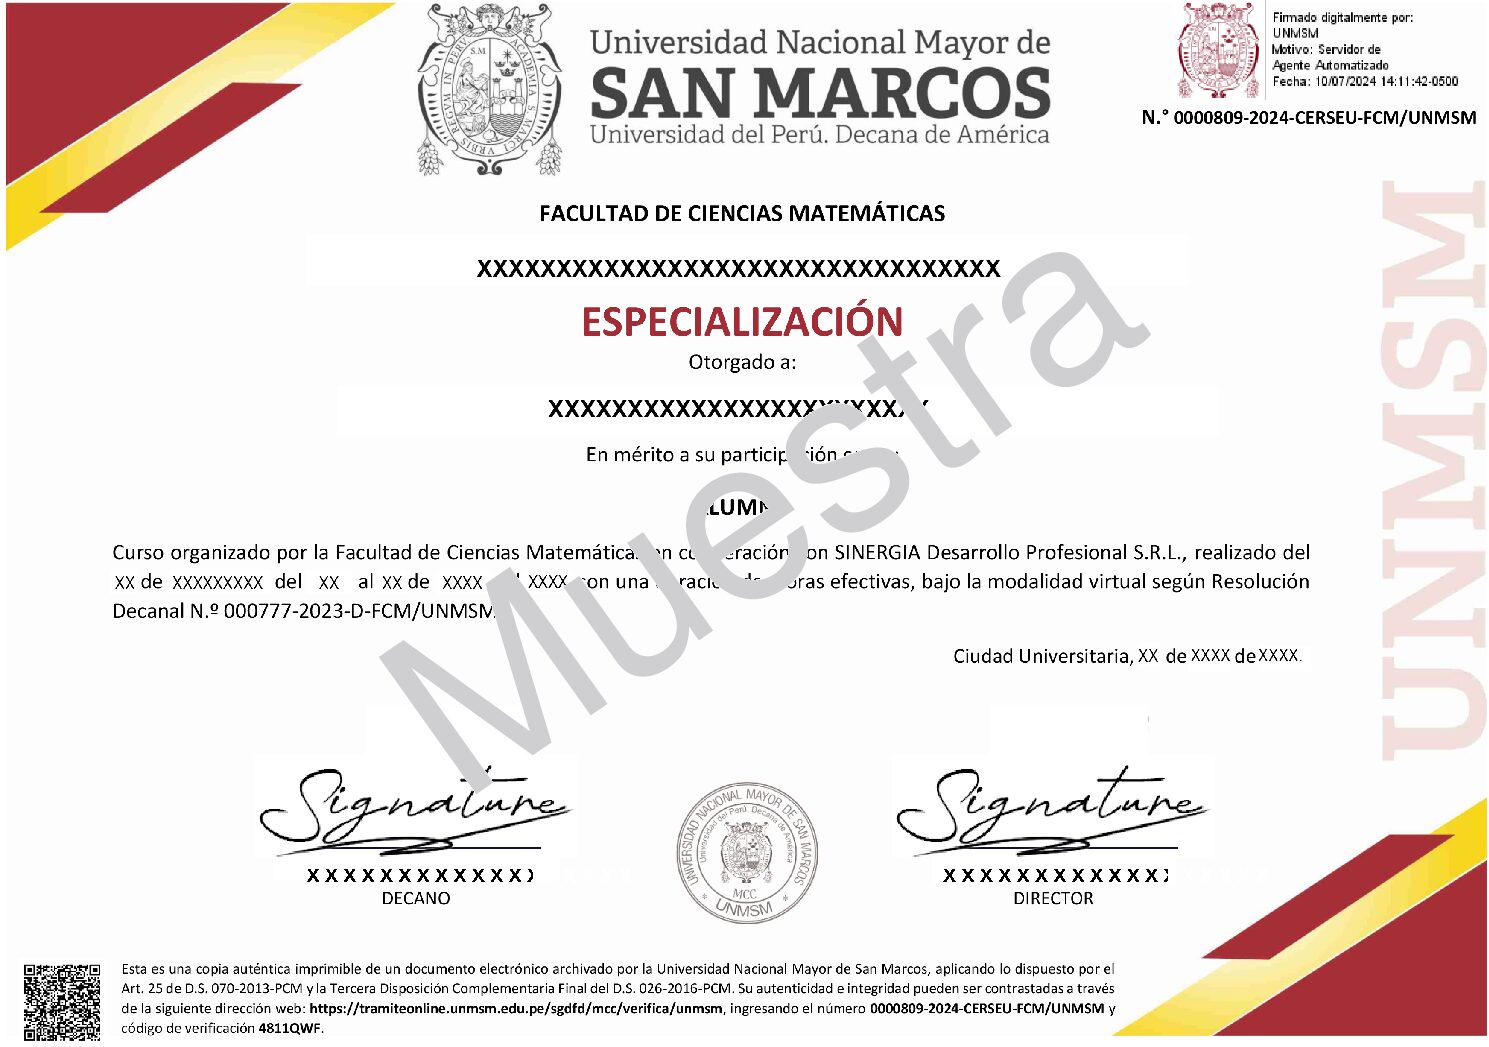
MENCIÓN: ESPECIALIZACIÓN EN
“ESTADÍSTICA Y GESTIÓN PARA LA AUDITORÍA GUBERNAMENTAL”
FACULDADE DO CENTRO OESTE PAULISTA



Valoraciones
No hay valoraciones aún.