

DESCRIPCIÓN DEL CURSO
Este Diplomado juega un papel fundamental en la sociedad y el desarrollo al abordar los aspectos específicos y complejos de la gestión financiera en el ámbito gubernamental. La contabilidad gubernamental es esencial para garantizar la transparencia, la responsabilidad y la eficiencia en el uso de los recursos públicos. Al proporcionar conocimientos sobre fundamentos contables, avances tecnológicos, administración financiera gubernamental, auditoría de gestión presupuestaria, y normativas fiscales, y asi contribuye a la formación de profesionales capaces de manejar la contabilidad gubernamental de manera efectiva. Esto no solo fortalece las prácticas financieras de las entidades gubernamentales, sino que también promueve una gestión fiscal responsable que impacta directamente en el bienestar y el desarrollo sostenible de la sociedad.
A QUIEN VA DIRIGIDO EL CURSO:
Está dirigido a profesionales universitarios de diferentes disciplinas que se desempeñan en el ámbito de la gestión financiera y contable del sector público. Está especialmente dirigido a contadores, administradores, economistas, auditores y otros profesionales interesados en adquirir conocimientos actualizados y prácticos en esta área.
OBJETIVOS:
- UNIDAD I: Comprender los fundamentos de la contabilidad gubernamental y su importancia en la administración financiera del gobierno.
- UNIDAD II: Analizar la evolución de la contabilidad gubernamental en relación con los avances de la ciencia y tecnología, así como su integración con otros sistemas administrativos.
- UNIDAD III: Evaluar proyectos alternativos del rol de la contabilidad gubernamental en la administración financiera gubernamental.
- UNIDAD IV: Realizar auditorías de gestión presupuestaria para evaluar la eficiencia en el uso de los recursos públicos.
- UNIDAD V: Dominar el Plan Contable Gubernamental y su aplicación en el contexto financiero del gobierno.
- UNIDAD VI: Entender el sistema tributario peruano, aplicar conceptos de auditoría contable, conocer las normas de auditoría generalmente aceptadas, y analizar la auditoría de impuestos en el marco de la política fiscal y el sistema tributario peruano.
CARACTERÍSTICAS DEL CURSO


La plana docente de SINERGIA está conformada por profesionales con gran experiencia teórica y práctica. Además de ser académicos de primer nivel y de dominar el conocimiento más actualizado de sus respectivos campos, ocupan altos cargos en los sectores público y privado.
Permitiendo a los docentes aportar no solo conocimientos, sino también experiencias reales, que sin duda enriquecen la dinámica de la clase y facilitan el logro de los objetivos previamente fijados con las empresas.

UNIDAD I
MODULO 1 : FUNDAMENTOS DE LA CONTABILIDAD GUBERNAMENTAL.
-
- Evolución de la contabilidad gubernamental en el Perú
- Concepto
- Objetivos de la contabilidad gubernamental
- Los principios generalmente aceptados
- Normas internacionales de contabilidad
- Normas del sistema administrativo de contabilidad
- Alcance del sistema
- Áreas contables
- Proceso contable
- Características del sistema de contabilidad gubernamental
- Transparencia de gestión – ley N° 29091
- Conclusiones
- Bibliografía
-
MODULO 2 : LA CONTABILIDAD GUBERNAMENTAL, LAS AVANCES DE LA CIENCIA Y TECNOLOGÍA Y SU RELACIÓN CON OTROS SISTEMAS ADMINISTRATIVOS.
-
- Definición de un sistema de información
- La importancia de la información
- La informática
- Bases científicas de la informática
- Aplicaciones de la informática en la contabilidad
- El contador público y la informática
- La reingeniería
- La reingeniería y la informática
- La calidad total
- La calidad total para la efectividad
- El sistema básico de la calidad total
- La informática y la calidad total
- Implantación de la calidad total
- Monitoreo de la calidad total
- Los sistemas administrativos relacionados con la contabilidad gubernamental
- Conclusiones
- Bibliografía
-
UNIDAD II
MODULO 3 : PROYECTO ALTERNATIVO DEL ROL DE LA CONTABILIDAD GUBERNAMENTAL COMO ELEMENTO INTEGRADO DE LA ADMINISTRACIÓN FINANCIERA DE GOBIERNO.
-
- Proyecto alternativo del rol de la contabilidad gubernamental como elemento gobierno
1.1 Presentación
1.2 Fundamentos
1.3 Contenidos del proyecto - Conclusiones
- Bibliografía
- Proyecto alternativo del rol de la contabilidad gubernamental como elemento gobierno
-
MODULO 4 : AUDITORÍA DE GESTIÓN PRESUPUESTARIA.
-
- Naturaleza y objetivos del control
- Sistema nacional de control
- Antecedentes
- Definición
- Atribuciones
- Órganos del sistema (SNC)
- Entidades sujetas al sistema
- Ejercicio funcional
- La auditoría interna y sus deficiencias
- Concepto
- Conocimiento técnico y capacidad profesional
- El auditor interno
- Administración de la oficina de auditoría interna
- Deficiencias en el ámbito regional
- Conclusiones
- Bibliografía
-
UNIDAD III
MODULO 5 : PLAN CONTABLE GUBERNAMENTAL.
-
- Introducción
- Disposiciones generales
- Glosario de términos
- Descripción y dinámica contable
- Conclusiones
- Bibliografía
-
MODULO 6 : PLAN CONTABLE GUBERNAMENTAL – 2.
-
- Operaciones de crédito
- Deuda pública
- Deudas directas a largo plazo
- Provisiones
- Ingresos diferidos
- Hacienda nacional
- Hacienda nacional adicional
- Reservas
- Resultados acumulados
- Impuesto a la renta
- Impuesto a la propiedad
- Impuestos a la producción y el consumo
- Impuesto sobre el comercio y las transacciones internacionales
- Otros ingresos impositivos
- Contribuciones obligatorias
- Devolución, liberación e incentivo tributario
- Contribuciones sociales al sistema de seguridad social
- Otras contribuciones sociales
- Venta de bienes
- Venta de derechos y tasas administrativos
- Conclusiones
- Bibliografía
-
UNIDAD IV
MODULO 7 : SISTEMA TRIBUTARIO PERUANO.
-
- El sistema tributario peruano
- Instituciones encargadas de administrar los tributos
- Qué se entiende por tributo
- Concepto de renta
- Conceptos generales del impuesto a la renta
- Teorías sobre el concepto de renta
- El criterio de la renta – producto
- Inafectaciones y exoneraciones
- Conclusiones
- Bibliografía
-
MODULO 8 : SISTEMA TRIBUTARIO PERUANO 2.
-
- Impuesto general a las ventas
- Del impuesto selectivo al consumo
- De las disposiciones finales
- Apéndice I
- Apéndice III
- Apéndice IV
- Apéndice V
- Conclusiones
- Bibliografía
-
UNIDAD V
MODULO 9 : AUDITORÍA CONTABLE- CONCEPTO, NATURALEZA Y FINALIDAD.
-
- Generalidades
- Concepto elemental de auditoria
- Campo de trabajo de la auditoria
- Clasificación
4.1 interna
4.2 externa
4.3 administrativa
4.4 operacional
4.5 financiera
4.6 operativa
4.7 social
4.8 de sistemas contables procesados por computador
4.9 revisoría fiscal - Bases que sustentan las diferentes clases de auditoria
- Sujetos y funciones a evaluar en cada clase
- Metodología de la auditoria
- Necesidad de buscar un método general que pueda aplicarse a las diferentes clases de auditoria
- Los postulados de la auditoria
- Los conceptos
- Algunos conceptos relacionados con la persona del auditor
- Conclusiones
- Bibliografía
-
MODULO 10 : NORMAS DE AUDITORÍA GENERALMENTE ACEPTADAS.
-
- Normas de auditoría generalmente aceptadas – NAGA
- Normas de auditoría
- Normas de auditoría administrativa
- Conclusiones
- Bibliografía
-
UNIDAD VI
MODULO 11 : LA AUDITORÍA DE IMPUESTOS.
-
- Marco conceptual
1.1 Concepto de auditoria tributaria
1.2 Objetivos de la auditoria tributaria
1.3 Clasificación de la auditoria tributaria
1.4 Auditoria financiera y tributaria, diferencias y semejanzas
1.5 Normas de auditoria generalmente aceptadas (NAGAS) - Marco normativo de la auditoria tributaria
- Normas internacionales de contabilidad – NICS
- Normas internacionales de información financiera – NIIF
- Presunciones fiscales
- Conclusiones
- Bibliografía
- Marco conceptual
-
MODULO 12 : POLÍTICA FISCAL Y SISTEMA TRIBUTARIO PERUANO.
-
- Política tributaria para el 2011-2016
1.1. Introducción
1.2. Diagnóstico
1.3. Opciones de política
1.4. Plan de acción
1.5. Implementación de la política: estrategias y alianzas.
1.6. Hoja de ruta - La tributación directa en Perú: equidad y desafíos
2.1. El sistema tributario peruano y la importancia de la tributación directa
2.2. El impacto de la tributación sobre la distribución del ingreso
2.3. Los impuestos directos
2.4. Evasión del impuesto a la renta en el Perú - Conclusiones
- Bibliografía
- Política tributaria para el 2011-2016
-
Precio regular
Opción 1
Opción 2
Opción 3
Opción 4
Precios no incluyen Certificación Universitaria
INVERSIÓN CERTIFICACIONES
 SINERGIA CAPACITACIÓN PROFESIONAL - SRL
 UNIVERSIDAD NACIONAL SAN LUIS GONZAGA
 UNIVERSIDAD NACIONAL MAYOR DE SAN MARCOS – FACULTAD DE CIENCIAS MATEMÁTICAS
 FACULDADE DO CENTRO OESTE PAULISTA
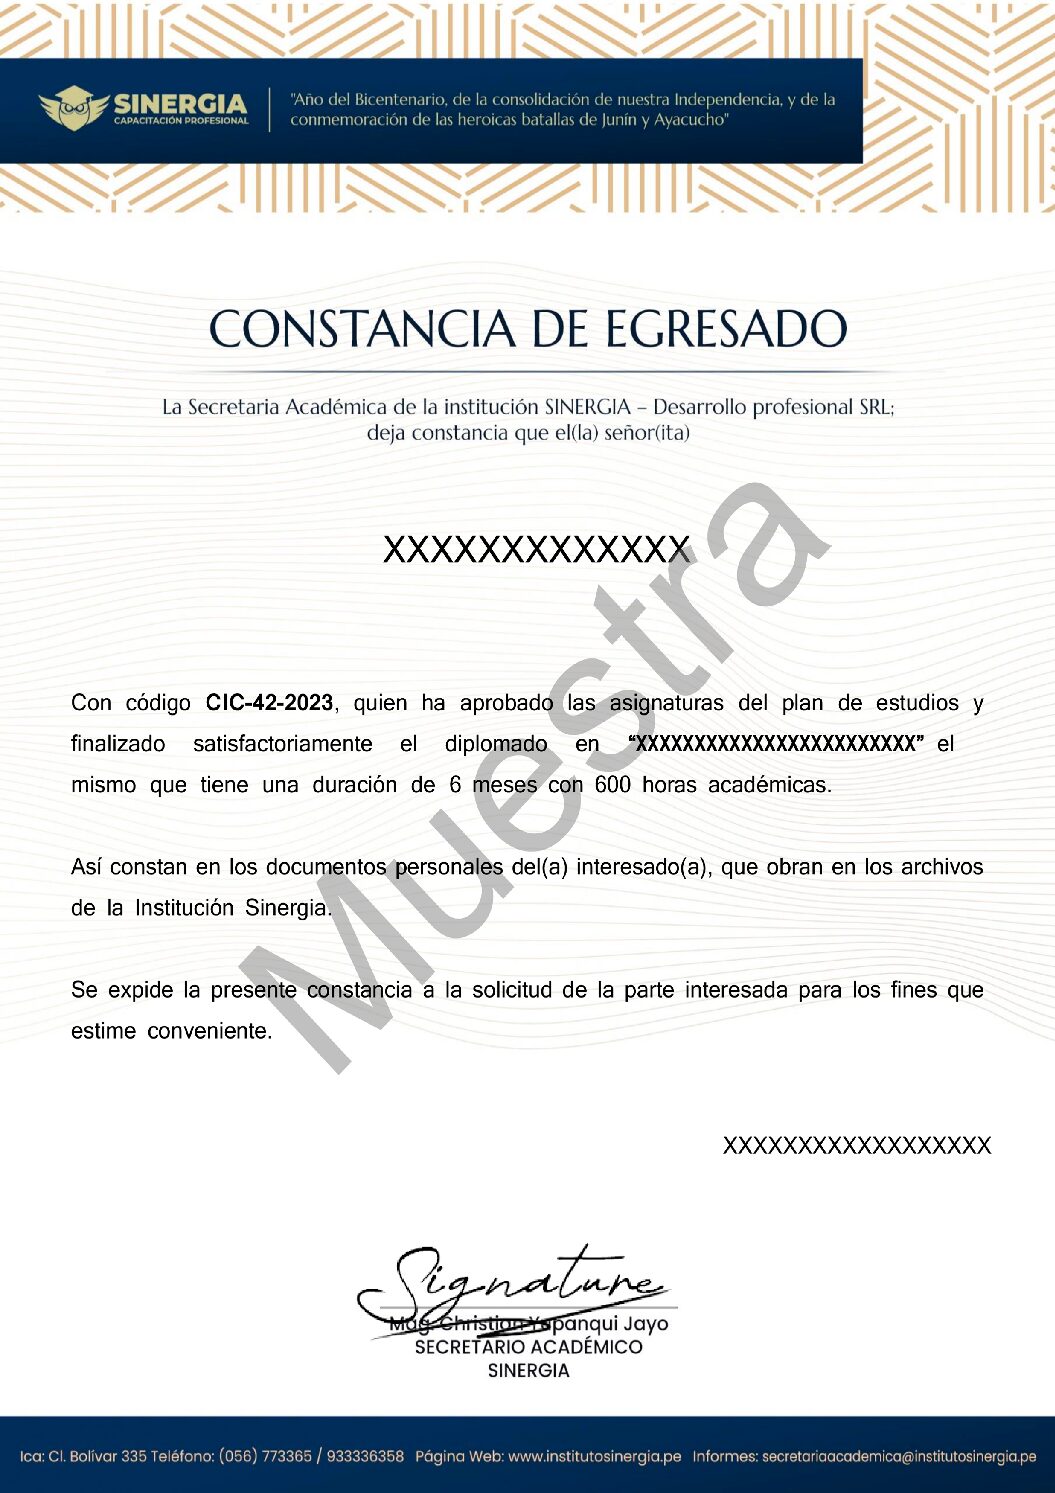
CERTIFICACIÓN SINERGIA VIRTUAL
CONSTANCIA DE EGRESADO
DIPLOMA SINERGIA
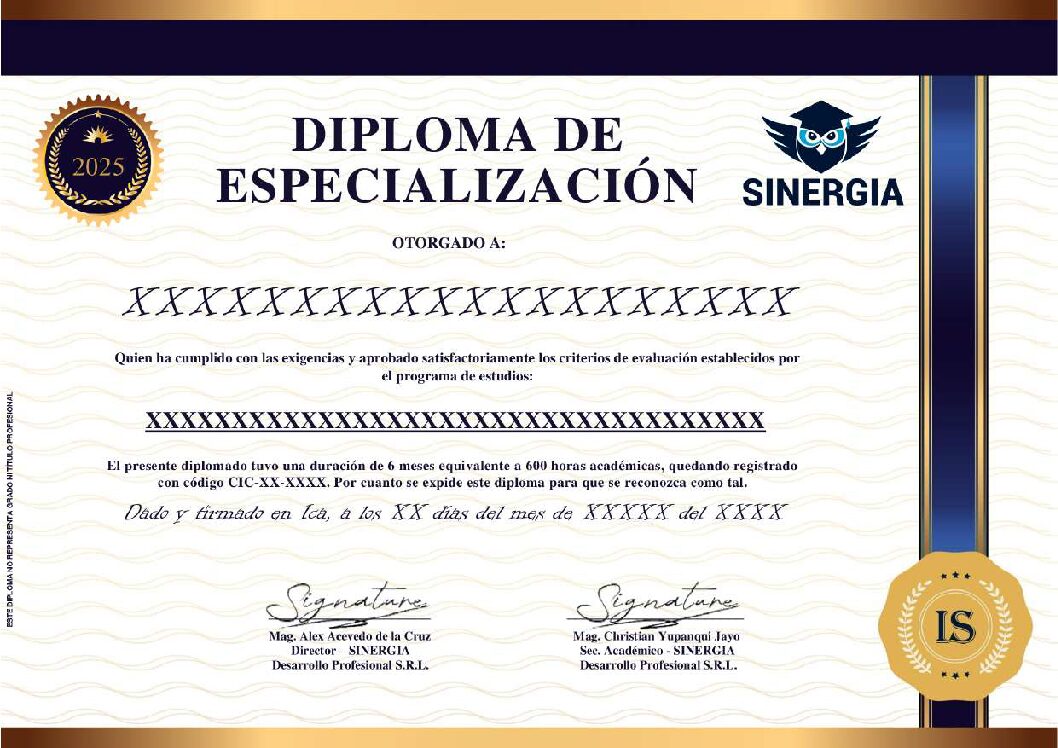
MENCIÓN: DIPLOMADO EN
“POLÍTICA FISCAL Y SISTEMA TRIBUTARIO PERUANO``
CERTIFICADO DE ESTUDIO
CERTIFICACIÓN UNIVERSITARIA
UNIVERSIDAD NACIONAL SAN LUIS GONZAGA
MENCIÓN: DIPLOMADO EN
“CONTABILIDAD GUBERNAMENTAL``
UNIVERSIDAD NACIONAL MAYOR DE SAN MARCOS – FACULTAD DE CIENCIAS MATEMÁTICA
MENCIÓN: ESPECIALIZACIÓN EN
“ESTADÍSTICA Y GESTIÓN DE LA CONTABILIDAD GUBERNAMENTAL``
FACULDADE DO CENTRO OESTE PAULISTA




Valoraciones
No hay valoraciones aún.