

DESCRIPCIÓN DEL CURSO
El Diplomado en Contabilidad Para No Contadores es un programa de formación profesional que busca brindar conocimientos fundamentales y especializados sobre la gestión contable y tributaria de una empresa. Este programa es importante en el contexto actual ya que el cumplimiento de las obligaciones tributarias es un aspecto crucial para cualquier empresa, y el conocimiento de los procedimientos contables y tributarios puede mejorar la eficiencia de la gestión empresarial y prevenir contingencias tributarias.
Además, el diplomado puede tener un impacto social a largo plazo al contribuir a la formalización empresarial y a la recaudación fiscal. Los profesionales que completen este programa tendrán mayores oportunidades de empleabilidad en el mercado laboral, ya que las empresas necesitan contar con personal capacitado en temas contables y tributarios para cumplir con sus obligaciones.
A QUIEN VA DIRIGIDO EL CURSO:
El Diplomado en Contabilidad Para No Contadores está dirigido a profesionales universitarios que deseen adquirir conocimientos especializados en contabilidad y tributación, así como a emprendedores, contadores y administradores de empresas que deseen actualizar sus conocimientos en estas áreas.
APRENDERAS:
- UNIDAD I: Comprender los fundamentos de la contabilidad y familiarizarse con los libros de contabilidad y el plan contable general empresarial 2019.
- UNIDAD II: Adquirir conocimientos sobre la cuenta y partida doble, así como dominar el registro de ventas, compras y el manejo del libro diario.
- UNIDAD III: Aprender a preparar estados financieros y adquirir conocimientos sobre el impuesto general a las ventas.
- UNIDAD IV: Comprender el impuesto a la renta y dominar los conceptos relacionados con el IGV, régimen de detracciones, percepciones y retenciones.
- UNIDAD V: Conocer los diferentes regímenes tributarios en el Perú y realizar un análisis económico de los impuestos.
- UNIDAD VI: Familiarizarse con los aspectos tributarios de las estructuras financieras modernas y adquirir conocimientos sobre auditoría contable y tributaria.
CARACTERÍSTICAS DEL CURSO


La plana docente de SINERGIA está conformada por profesionales con gran experiencia teórica y práctica. Además de ser académicos de primer nivel y de dominar el conocimiento más actualizado de sus respectivos campos, ocupan altos cargos en los sectores público y privado.
Permitiendo a los docentes aportar no solo conocimientos, sino también experiencias reales, que sin duda enriquecen la dinámica de la clase y facilitan el logro de los objetivos previamente fijados con las empresas.

UNIDAD I
MÓDULO 1 : FUNDAMENTOS DE LA CONTABILIDAD
-
- Las organizaciones
1.1. Elementos
1.2. Fuentes de financiamiento
1.3. Clasificación
1.4. Las organizaciones como sistemas
1.5. La empresa
1.6. La administración
1.7. La toma de decisiones
1.8. La información - La contabilidad
2.1. Clasificación de la contabilidad según sus usuarios/as
2.2. Principios de contabilidad generalmente aceptados - Los estados financieros básicos
3.1. Balance general o estado de situación financiera
3.2. Estado de resultados
3.3. Estados de flujos
3.4. Estado de cambios en el patrimonio neto - El ciclo contable
4.1. Fases del ciclo contable
4.2. Fundamentos del ciclo contable - Plan de cuentas contables
5.1. Beneficios de los planes de cuentas - La partida doble
6.1. Principios de partida doble en contabilidad - Estado de resultados
- Conclusiones
- Bibliografía
- Las organizaciones
-
MÓDULO 2 : INTRODUCCIÓN A LOS LIBROS DE CONTABILIDAD Y PLAN CONTABLE GENERAL DE EMPRESAS
-
- Contabilidad
1.1. Objetivos de la contabilidad
1.2. Principios contables
1.3. Usuarios de la información contable
1.4. Sistemas de contabilidad
1.5. Métodos de registro contable - Libros contables
2.1. Libro de inventario y balances
2.2. Libro diario
2.3. Libro caja y bancos
2.4. Libro mayor - Plan contable general empresarial
3.1. Objetivos
3.2. Consideraciones para el uso del PCGE
3.3. Estructura del plan contable general empresarial
3.4. Elementos del plan contable general empresarial
3.5. Elementos - Normas internacionales de contabilidad – NIC
- Normas internacionales de información financiera – NIIF
- Conclusiones
- Bibliografía
- Contabilidad
-
UNIDAD II
MÓDULO 3 : LA CUENTA Y PARTIDA DOBLE
-
- Principio de la partida doble
1.1. Antecedentes históricos
1.2. Puntos clave de la partida doble
1.3. Reglas de la partida doble en contabilidad
1.4. Aplicación de la partida doble en contabilidad
1.5. Elaboración de registros contables en base al principio de la partida doble
1.6. Cómo se registran las operaciones en los libros contables
1.7. La partida doble y los estados financieros
1.8. La validez del método de la partida doble en el mundo actual
1.9. Retos y desafíos en la aplicación de la cuenta y partida doble a las nuevas formas de empresas y transacciones financieras
1.10. Las cuentas en la contabilidad - El asiento contable
2.1. Partes de un asiento
2.2. Importancia del asiento contable en la contabilidad empresarial
2.3. Errores comunes en la realización de un asiento contable y cómo evitarlos
2.4. Software contable y realización automática de asientos contables
2.5. Cómo interpretar los asientos contables en los estados financieros de una empresa
2.6. La conciliación bancaria y su relación con los asientos contables
2.7. Auditoría de los asientos contables y su relevancia en el análisis financiero empresarial - La ecuación patrimonial
3.1. Fundamento de la ecuación patrimonial
3.2. Equilibrio de la ecuación patrimonial - Conclusiones
- Bibliografía
- Principio de la partida doble
-
MÓDULO 4 : REGISTRO DE VENTAS, COMPRAS Y LIBRO DIARIO
-
- Importancia de los registros contables
1.1. Objetivos de los registros de ventas, compras y libro diario
1.2. Libros y registros contables obligatorios
1.3. Llevado de los libros y registros en el Perú
1.4. Llevado de libros – forma manual y sistema computarizado - Registro de compras
2.1. Normatividad
2.2. Procedimientos de registro de operaciones
2.3. Funciones y características
2.4. Registro de compras vinculado a asuntos tributarios formato 8.1: “registro de compras”
2.5. Registro y control de facturas, proveedores y gastos - Registro de ventas e ingresos
3.1. Funciones y características
3.2. Legalidad
3.3. Requisitos mínimos
3.4. Registro de ventas e ingresos electrónico (RVIE) - El libro diario
4.1. Tipos de asientos contables en el libro diario
4.2. Conexiones con otros registros contables
4.3. Consejos para registrar los asientos contables correctamente
4.4. Legalidad - Importancia de la actualización constante
5.1. Cómo llevar una buena organización y administración de los registros
5.2. Riesgos de una actualización deficiente o inexistente - Conclusiones
- Bibliografía
- Importancia de los registros contables
-
UNIDAD III
MÓDULO 5 : ESTADOS FINANCIEROS
-
- ¿Qué son los estados financieros?
1.1. ¿Para qué sirven los estados financieros?
1.2. Importancia de los estados financieros
1.3. Objetivos de los estados financieros
1.4. Características cualitativas de los estados financieros
1.5. Tipos de estados financieros
1.6. ¿Cómo elaborar un estado financiero?
1.7. Estados financieros consolidados y no consolidados
1.8. Impuestos y los estados financieros - Estado de resultados
2.1. Importancia
2.2. Objetivo
2.3. Estructura - Análisis vertical y horizontal de los estados financieros
3.1. El análisis horizontal y vertical como primer paso para el estudio
3.2. Análisis vertical
3.3. Análisis horizontal
3.4. Comparación entre el análisis vertical y horizontal - Cierre contable
4.1. ¿Qué es el marco contable?
4.2. ¿Qué procedimientos se deben realizar para el cierre?
4.3. ¿Cómo se realiza el cierre contable?
4.4. El rol fundamental del asiento de cierre
4.5. Recomendaciones - Las normas internacionales de información financiera (NIIF)
- Auditoría de los estados financieros
6.1. Función del auditor
6.2. Procesos y procedimientos de auditoría
6.3. Ética y responsabilidad social corporativa - Conclusiones
- Bibliografía
- ¿Qué son los estados financieros?
-
MÓDULO 6 : IMPUESTO GENERAL A LAS VENTAS
-
- Tributos en el Perú
1.1. Impuestos del gobierno central
1.2. Tributos locales
1.3. Tributos nacionales creados a favor de las municipalidades - Concepto, tasa y operaciones gravadas – IGV
2.1. Objetivos del impuesto general a las ventas en el Perú
2.2. Características
2.3. Base legal
2.4. Nacimiento de la obligación tributaria
2.5. Contribuyentes y habitualidad – IGV
2.6. Cálculo del impuesto IGV
2.7. Crédito fiscal
2.8. Prorrata del crédito fiscal
2.9. Declaración y pago del impuesto – IGV
2.10. Régimen especial de recuperación anticipada del IGV – ley N° 30296
2.11. Reducción del IGV para micro y pequeñas empresas de las actividades de restaurantes, hoteles y alojamientos turísticos - La problemática de la evasión tributaria en el impuesto al valor agregado
3.1. Consecuencias de la evasión tributaria
3.2. Modalidades de fraude tributario
3.3. Ley penal tributaria: su aplicación en las finanzas de tu empresa - El régimen sancionatorio en el impuesto general a las ventas
4.1. Sanciones administrativas
4.2. Sanciones penales
4.3. Retos y perspectivas del impuesto general a las ventas en el Perú - Conclusiones
- Bibliografía
- Tributos en el Perú
-
UNIDAD IV
MÓDULO 7 : IMPUESTO A LA RENTA
-
- Definiciones principales
1.1. Tipos de rentas
1.2. Aplicación de la tasa - Renta gravadas
2.1. Concepto de renta gravada
2.2. Teorías de renta
2.3. ¿Cómo debes pagar tu impuesto a la renta? - Domiciliado y no domiciliado para el impuesto a la renta
3.1. Establecimiento permanente - Impuesto a la renta de primera categoría
4.1. Cálculo del impuesto de primera categoría - Renta de segunda categoría
5.1. Cálculo del impuesto de segunda categoría - Rentas de tercera categoría
6.1. Determinación del impuesto
6.2. Renta bruta (Artículo 20° de la ley)
6.3. Renta neta (Artículo 37° de la ley)
6.4. Principales gastos deducibles sujetos a límite
6.5. Algunos gastos no permitidos (Artículo 44º de la ley y artículo 25º del reglamento) - Renta de cuarta categoría
7.1. Cálculo del impuesto de cuarta categoría - Rentas de quinta categoría
- Conclusiones
- Bibliografía
- Definiciones principales
-
MÓDULO 8 : IGV, RÉGIMEN DE DETRACCIONES, PERCEPCIONES Y RETENCIONES
-
- Sistema de detracciones
1.1. ¿En qué consiste el sistema de detracciones?
1.2. ¿La Sunat puede efectuar la apertura de una cuenta de detracciones de oficio?
1.3. Procedimiento para efectuar el depósito del importe de la detracción
1.4. Información debe contener la constancia de depósito
1.5. ¿Cuál es el destino de los fondos de las cuentas de detracciones?
1.6. ¿Qué sujetos se encuentran obligados a efectuar el depósito de detracción?
1.7. Caso práctico de detracción
1.8. ¿Cuál es el momento para efectuar el depósito de la detracción?
1.9. Apéndices del sistema de detracciones - Sistema de retenciones del IGV
2.1. Base legal
2.2. Ámbito de aplicación
2.3. Operaciones excluidas
2.4. Operaciones excluidas de la retención
2.5. Caso práctico
2.6. ¿Cómo se acredita la condición de agentes de retención?
2.7. Infracciones y sanciones aplicables al agente de retención del IGV
2.8. ¿Cuál es el procedimiento para solicitar la devolución? - Sistema de percepciones del IGV
3.1. Base legal del régimen
3.2. ¿Quiénes son designados agentes de percepción?
3.3. ¿Cuáles son los bienes sujetos al régimen?
3.4. ¿Cuál es el monto de la percepción?
3.5. ¿Qué operaciones están excluidas de la percepción?
3.6. ¿Cómo se acredita la percepción efectuada? - Conclusiones
- Bibliografía
- Sistema de detracciones
-
UNIDAD V
MÓDULO 9 : TIPOS DE REGÍMENES TRIBUTARIOS EN EL PERÚ
-
- Nuevo régimen único simplificado (NRUS)
1.1. Condiciones del nuevo RUS
1.2. Declaración y pago en el nuevo RUS
1.3. Comprobantes de pago en el nuevo RUS
1.4. Cambio de régimen tributario
1.5. Recomendaciones - Régimen especial de renta (RER)
2.1. Cálculo, declaración y pago del impuesto
2.2. Comprobantes de pago
2.3. Libros y registro
2.4. Cambio de régimen especial de renta a otro régimen tributario
2.5. Cambio de régimen especial de renta a NRUS
2.6. Infracciones y sanciones - Régimen Mype tributario
3.1. Cálculo, declaración y pago del impuesto
3.2. ¿Cómo elaborar su declaración y pago mensual?
3.3. ¿Hasta qué fecha tengo para declarar y pagar?
3.4. Comprobantes de pago
3.5. Libros y registro
3.6. Cambio de régimen Mype tributario a otro régimen tributario
3.7. Infracciones y sanciones - Régimen general
4.1. ¿Cómo elaborar su declaración y pago mensual?
4.2. Excepción a la obligación de presentar el formulario virtual N° 621 o PDT 621
4.3. Comprobantes de pago
4.4. Libros y registro
4.5. Cambio de régimen general a otro régimen tributario
4.6. Infracciones y sanciones - Conclusiones
- Bibliografía
- Nuevo régimen único simplificado (NRUS)
-
MÓDULO 10 : ANÁLISIS ECONÓMICO DE LOS IMPUESTOS
-
- Importancia de los conceptos económicos y tributación en el Perú.
1.1. Sistema tributario peruano
1.2. Roles y responsabilidades de la superintendencia nacional de aduanas y de administración tributaria (Sunat)
1.3. Conceptos económicos básicos
1.4. Análisis económico de los impuestos en el Perú
1.5. Retos y desafíos del sistema tributario en el Perú - Institucionalidad de la tributación en el Perú: política y administración tributaria
2.1. Texto único ordenado del código tributario
2.2. Fuentes del derecho tributario
2.3. Principio de legalidad – reserva de la ley
2.4. Reglas generales para la dación de exoneraciones, incentivos o beneficios tributarios
2.5. Personas sometidas al código tributario y demás normas tributarias
2.6. Calificación, elusión de normas tributarias y simulación
2.7. Funciones y responsabilidades de la administración tributaria - Control de brechas tributarias
3.1. Brecha de inscripción
3.2. Documentación y registro de operaciones
3.3. Brecha de declaración
3.4. Brecha de pago
3.5. Brecha de veracidad - Retos y desafíos de la institucionalidad de la tributación en el Perú
4.1. Construcción de una cultura tributaria responsable
4.2. Combate a la evasión y elusión fiscal - Conclusiones
- Bibliografía
- Importancia de los conceptos económicos y tributación en el Perú.
-
UNIDAD VI
MÓDULO 11 : ASPECTOS TRIBUTARIOS DE ESTRUCTURAS FINANCIERAS MODERNAS
-
- Los sistemas financieros
1.1. Estructura y funcionamiento
1.2. Ingeniería financiera - Instituciones financieras
2.1. Intermediarios financieros
2.2. Importancia de las estructuras financieras modernas - Aspectos tributarios de las instituciones financieras
3.1. Planificación fiscal estratégica
3.2. Vehículos financieros eficientes
3.3. Planificación de la estructura de capital
3.4. Tratados internacionales y convenios fiscales - Optimización fiscal en las estructuras financieras
4.1. Evaluación de las ventajas fiscales en las estructuras financieras
4.2. Estrategias de planificación fiscal para minimizar la carga tributaria
4.3. Beneficios económicos de la optimización fiscal en las estructuras financieras
4.4. Elusión y evasión fiscal en las estructuras financieras
4.5. Paraísos fiscales y su impacto en las estructuras financieras
4.6. Fiscalidad de las transacciones financieras - Conclusiones
- Bibliografía
- Los sistemas financieros
-
MÓDULO 12 : AUDITORÍA CONTABLE Y TRIBUTARIA
-
- La auditoria
1.1. El ejercicio profesional de la auditoria
1.2. Requisitos personales e incompatibilidades del auditor financiero
1.3. Principios fundamentales de la ética profesional
1.4. Seguridad razonable
1.5. Personal auditor eventual de las sociedades inscritas en la contraloría general de la república
1.6. Roles de la auditoría financiera interna y externa
1.7. ¿Cuál es la diferencia entre la auditoría externa y la auditoría interna?
1.8. Responsabilidad de los auditores - Auditoría tributaria
2.1. Objetivos de la auditoría tributaria
2.2. Alcance de la auditoría tributaria
2.3. Clasificación de la auditoría tributaria
2.4. Compulsa tributaria: técnicas y procedimientos, fuentes de información, y auditoría tributaria preventiva - Procedimientos de auditoría
3.1. Etapas
3.2. Auditoría tributaria preventiva
3.3. Trabajo preliminar de auditoría
3.4. Papeles de trabajo
3.5. Informe de auditoría tributaria
3.6. Evaluación de control interno
3.7. Métodos de evaluación de control interno - Conclusiones
- Bibliografía
- La auditoria
-
Precio regular
Opción 1
Opción 2
Opción 3
Opción 4
Precios no incluyen Certificación Universitaria
INVERSIÓN CERTIFICACIONES
 SINERGIA CAPACITACIÓN PROFESIONAL - SRL
 UNIVERSIDAD NACIONAL SAN LUIS GONZAGA
 UNIVERSIDAD NACIONAL MAYOR DE SAN MARCOS – FACULTAD DE CIENCIAS MATEMÁTICAS
 FACULDADE DO CENTRO OESTE PAULISTA
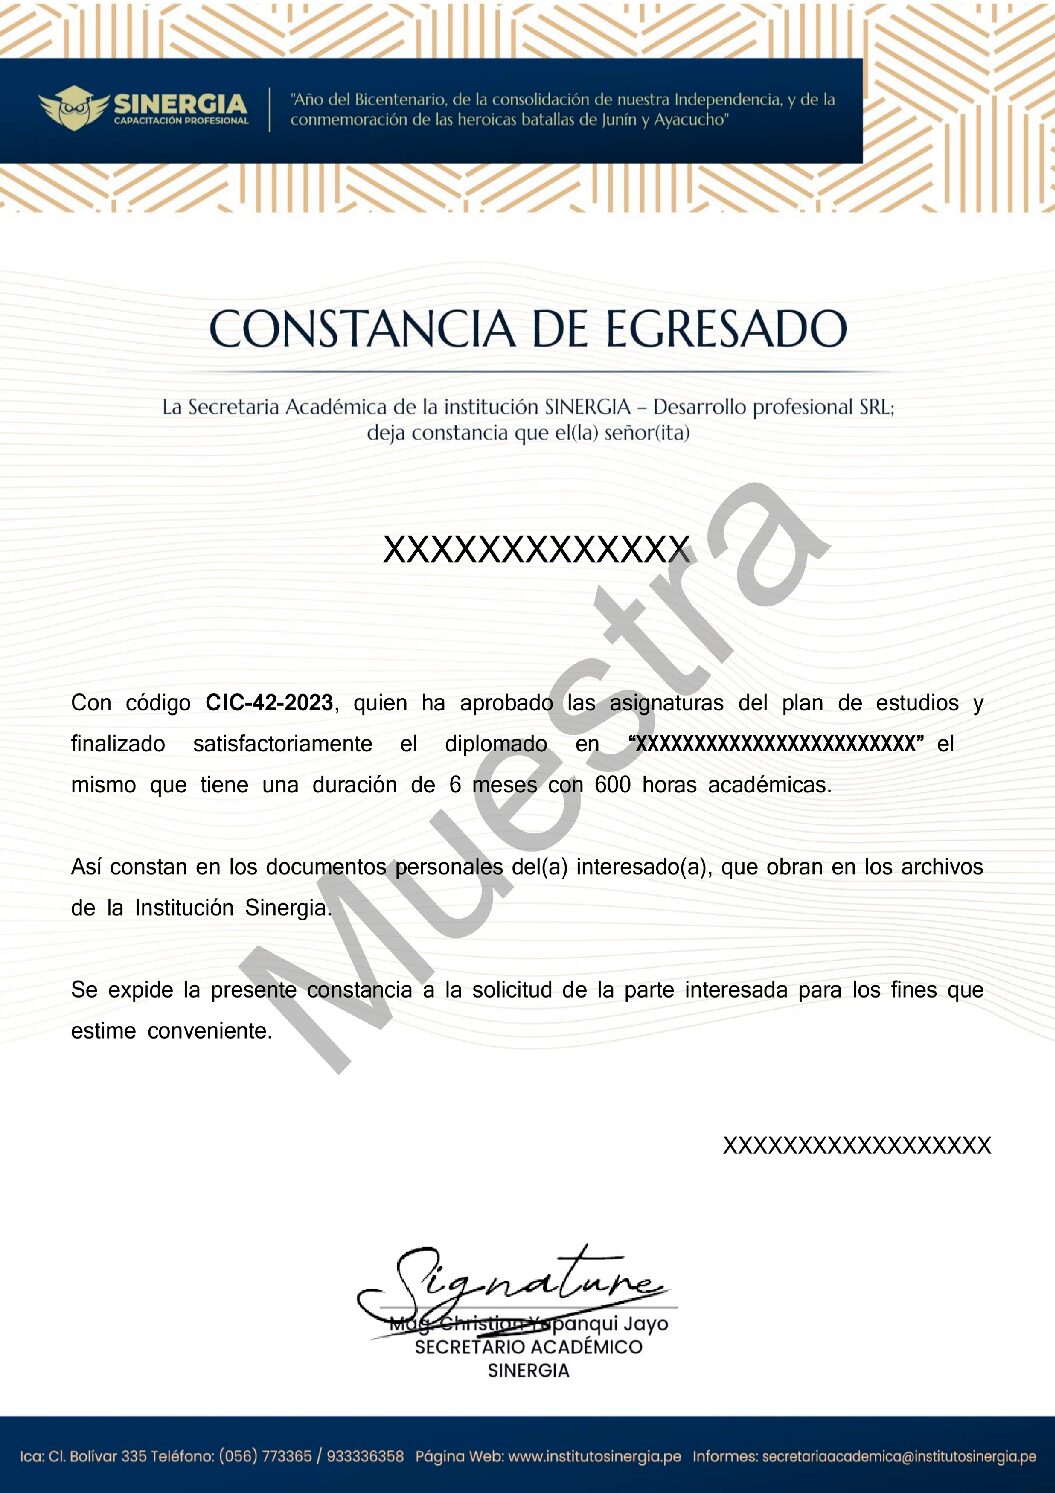
CERTIFICACIÓN SINERGIA VIRTUAL
CONSTANCIA DE EGRESADO
DIPLOMA SINERGIA
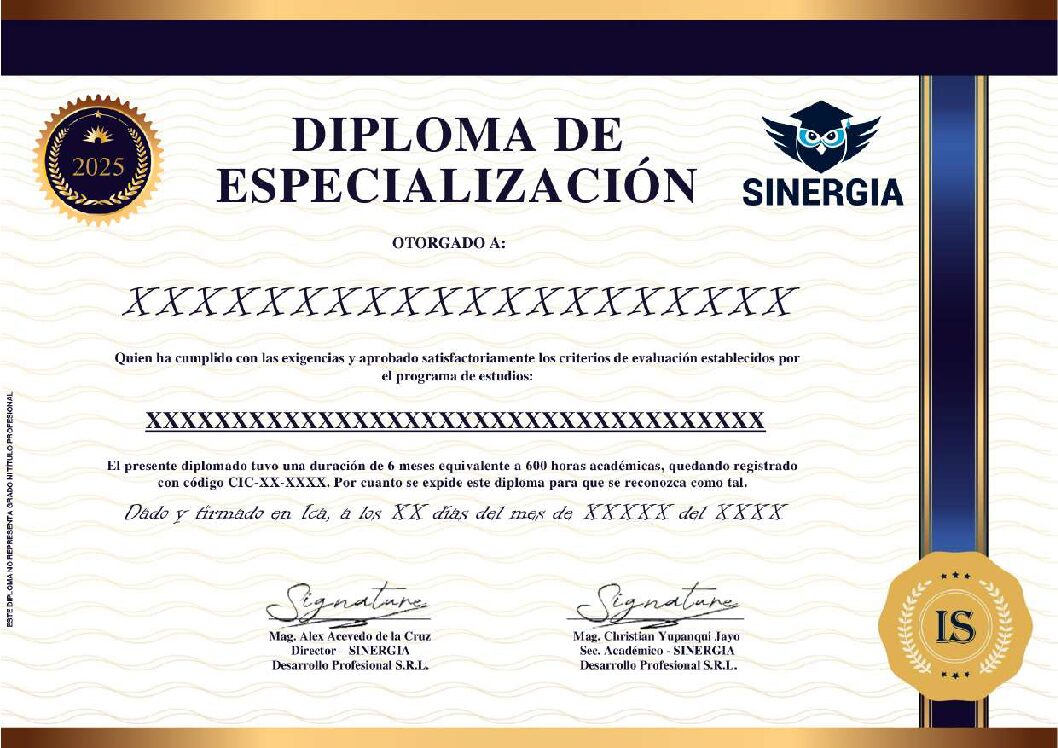
MENCIÓN: DIPLOMADO EN
“GESTIÓN INTEGRAL PARA LA CONTABILIDAD EMPRESARIALS”
CERTIFICADO DE ESTUDIO
CERTIFICACIÓN UNIVERSITARIA
UNIVERSIDAD NACIONAL SAN LUIS GONZAGA
MENCIÓN: DIPLOMADO EN
“CONTABILIDAD GENERAL Y TRIBUTACIÓN”
UNIVERSIDAD NACIONAL MAYOR DE SAN MARCOS – FACULTAD DE CIENCIAS MATEMÁTICA
MENCIÓN: ESPECIALIZACIÓN EN
“ESTADÍSTICA Y GESTIÓN DE LA CONTABILIDAD GENERAL Y TRIBUTACIÓN”
FACULDADE DO CENTRO OESTE PAULISTA




Martin Tueros –
Las clases entendible y claras, sus módulos tienen buen aporte académico. Feliz de haber hecho mi diplomado con ustedes.
Manuel Carrasco –
Estoy muy agradecido con sus enseñanzas, he aprovechado al máximo toda la fuente de información que me han brindado. Solo puedo decir diplomado terminado.
Javier Correa –
Contento de haber finalizado mi diplomado, me encanto los módulos y las clases por parte de la institución.
Luz Palomino –
Una buena experiencia con su plataforma virtual, muy organizada y didáctica. Su material de estudio entendible y de buena calidad.
Francisco Reyes –
Me gustó mucho los módulos que he llevado, muy buena información de estudio y una excelente plana de docentes. Feliz por mi diplomado.
Alberto Sanchez –
Feliz de haber terminado el diplomado, la calidad del contenido me ha parecido excelente.
francis Valdivia –
Muy buenos cursos, me han brindado una información actualizada, segura y de calidad. Lo recomiendo sin duda alguna.
Katia Mendoza –
Contenta de haber finalizado con el diplomado. He aprendido bastante. Lo recomiendo.
Jhonatan Gabriel –
Muy buenos cursos, me han brindado una información actualizada, segura y de calidad. Lo recomiendo sin duda alguna.
javier Torres –
Muy buen diplomado, lo que más me ha gustado es que el material de información esta accesible todo el tiempo y me ayuda a seguir capacitándome sin ningún problema alguno. Lo recomiendo.
Richard Platas –
Estoy muy agradecido con sus enseñanzas, he aprovechado al máximo toda la fuente de información que me han brindado. Solo puedo decir diplomado terminado.
Briseth bendezu –
Las clases entendible y claras, sus módulos tienen buen aporte académico. Feliz de haber hecho mi diplomado con ustedes.
Danny Morocho –
Feliz de haber terminado el diplomado, la calidad del contenido me ha parecido excelente.
Marjorie Tupac –
Contenta de haber finalizado con el diplomado. He aprendido bastante. Lo recomiendo.
Jorge Villanueva –
Contento de haber finalizado mi diplomado, me encanto los módulos y las clases por parte de los tutores.
Julia Rivera –
Me ha gustado mucho llevar este diplomado, realmente lo recomiendo.
Nields Guerra –
Muy buen diplomado, lo que más me ha gustado es que el material de información esta accesible todo el tiempo y me ayuda a seguir capacitándome sin ningún problema alguno. Lo recomiendo.
Marlene Pedraza –
Una buena experiencia con su plataforma virtual, muy organizada y didáctica. Su material de estudio entendible y de buena calidad.
Sebastian Rojas –
Me gustó mucho los módulos que he llevado, muy buena información de estudio y una excelente plana de docentes. Feliz por mi diplomado.
almendra Parra –
Me ha gustado mucho llevar este diplomado, realmente lo recomiendo.