

DESCRIPCIÓN DEL CURSO
En los últimos años la Tributación dejó de ser un simple cálculo de impuestos con la finalidad de cumplir con una obligación formal, hoy la tendencia de los gobiernos es ampliar la recaudación tributaria y atender una gama de programas sociales, lo cual hace necesario que las empresas tomen conciencia y capaciten a sus colaboradores en los temas tributarios que afecten sus labores cotidianas a fin de reducir los riesgos de futuras contingencias tributarias por desconocimiento o por una inadecuada planificación de las actividades básicas en sus operaciones.
La realidad de hacer empresa a nivel nacional o internacional conlleva afrontar una regulación tributaria compleja, la cual requiere un importante nivel de conocimientos a efectos de poder tomar decisiones de gestión sin incurrir en sobre costos tributarios, es decir, lograr la mayor eficiencia económica. Debe tenerse presente que la Ley tributaria permite a los contribuyentes organizarse de la forma en que más rentable les resulte, siempre que ello no lleve al incumplimiento de sus obligaciones frente al fisco. En ese sentido, la complejidad y los constantes cambios que se introducen en las normas tributarias obligan a los profesionales o empresarios a mantener en permanente actualización los conocimientos que les permitan desenvolverse con solvencia en dicha materia. Así, el contenido del presente diplomado permite a los participantes obtener herramientas que les posibilitarán desarrollar habilidades especiales para la toma de decisiones tributarias eficientes.
A QUIEN VA DIRIGIDO EL CURSO:
La medicina ocupacional tiene como finalidad proteger y fomentar la salud y la capacidad laboral de los trabajadores, así como el bienestar de sus familias y ambientes en los que se desenvuelven; contribuyendo, de esta manera, a una buena gestión de empresas saludables.
Este diplomado está dirigido a profesionales de la salud, como médicos generales, enfermeras con o sin experiencia previa en el ámbito de la salud ocupacional, licenciados en enfermería u otros afines.
APRENDERAS:
- UNIDAD I: Comprender la política fiscal y el sistema tributario peruano, así como adquirir conocimientos sobre el derecho tributario y la relación jurídica tributaria.
- UNIDAD II: Familiarizarse con los fundamentoseconómicos de los impuestos y desarrollarun conocimiento sólido sobre el ImpuestoGeneral a las Ventas (IGV) en el contextoperuano.
- UNIDAD III: Obtener un entendimiento profundo delImpuesto a la Renta y el Impuesto Temporala los Activos Netos.
- UNIDAD IV: Adquirir habilidades en auditoría tributaria ylaboral, así como conocer los aspectos de latributación sectorial y los regímenes especiales.
- UNIDAD V: Desarrollar habilidades en el planeamientotributario y comprender los procedimientosde fiscalización y los aspectos contenciososrelacionados con los impuestos.
- UNIDAD VI: Obtener conocimientos profundos sobre elDerecho Aduanero y el Derecho Penal Tribu-tario, analizando su aplicación en el ámbitode la tributación y la política fiscal.
CARACTERÍSTICAS DEL CURSO


La plana docente de SINERGIA está conformada por profesionales con gran experiencia teórica y práctica. Además de ser académicos de primer nivel y de dominar el conocimiento más actualizado de sus respectivos campos, ocupan altos cargos en los sectores público y privado.
Permitiendo a los docentes aportar no solo conocimientos, sino también experiencias reales, que sin duda enriquecen la dinámica de la clase y facilitan el logro de los objetivos previamente fijados con las empresas.

UNIDAD I
MÓDULO 1 : POLÍTICA FISCAL Y SISTEMA TRIBUTARIO PERUANO
-
- Política fiscal
1.1. Definición
1.2. Principales variables de la política fiscal
1.3. Tipos de política fiscal
1.4. Objetivos de la política fiscal
1.5. La política fiscal y su papel estabilizador - Institucionalidad de la tributación en el Perú
2.1. Esquema
2.2. Política tributaria
2.3. Tributo
2.4. Administración tributaria - Tributos según la administración nacional
3.1. Impuesto a la renta
3.2. Impuesto general a las ventas
3.3. Impuesto selectivo al consumo
3.4. Nuevo régimen único simplificado
3.5. Derechos de aduanas - Tributación municipal
4.1. Impuesto predial
4.2. Impuesto alcabala
4.3. Impuesto al patrimonio vehicular
4.4. Impuesto a las apuestas
4.5. Impuesto a los juegos
4.6. Impuesto a los espectáculos públicos no deportivos - Conclusiones
- Bibliografía
- Política fiscal
-
MÓDULO 2 : DERECHO TRIBUTARIO Y LA RELACIÓN JURÍDICA TRIBUTARIA
-
- Derecho tributario en el Perú
1.1. Concepto
1.2. Autonomía del derecho tributario
1.3. Derecho público
1.4. Áreas del derecho tributario - Fuentes del derecho tributario
2.1. Constitución política
2.2. Tratado internacional
2.3. Legislación comunitaria
2.4. Ley tributaria y normas de rango equivalente
2.5. Leyes orgánicas o especiales relativas a los tributos regionales
2.6. Normas reglamentarias
2.7. Límites al ejercicio de la potestad tributaria
2.8. Principios relacionados al derecho tributario - Relación jurídico tributaria
3.1. Características
3.2. Origen de la relación jurídica tributaria
3.3. Contenido de la relación jurídica tributaria
3.4. Obligación tributaria
3.5. Deuda tributaria
3.6. Teorías en torno a la relación jurídico tributaria - Elementos de la relación jurídico tributaria
4.1. Sujeto activo: acreedor
4.2. Sujeto pasivo: deudor
4.3. Objeto - Conclusiones
- Bibliografía
- Derecho tributario en el Perú
-
UNIDAD II
MÓDULO 3 : FUNDAMENTOS ECONÓMICOS DE LOS IMPUESTOS
-
- Introducción al análisis económico de la norma tributaria
1.1. Concepto de incidencia de los tributos
1.2. Los enfoques en el análisis económico de los tributos
1.3. La teoría de la política tributaria y la administración tributaria - Racionalidad de la actividad fiscal y rol del sistema tributario
2.1. Objetivos de la política fiscal
2.2. Los instrumentos de la política económica
2.3. Los atributos del sistema tributario
2.4. Trade off
2.5. Análisis de los impuestos y el análisis del sistema tributario - Implementación del análisis tradicional de los impuestos
3.1. Funciones de los impuestos
3.2. Naturaleza de los impuestos
3.3. La incidencia de la imposición directa y de la imposición indirecta
3.4. Análisis positivo y equilibrio parcial
3.5. Equidad tributaria
3.6. Eficiencia tributaria en una situación de monopolio
3.7. Recaudación en un contexto inflacionario - Eficiencia tributaria y equilibrio general
4.1. Decisiones privadas básicas
4.2. Modelo Harberger - Conclusiones
- Bibliografía
- Introducción al análisis económico de la norma tributaria
-
MÓDULO 4 : IMPUESTO GENERAL A LAS VENTAS
-
- Conceptos fundamentales del IGV
1.1. Los impuestos gravan siempre la renta como única fuente de riqueza
1.2. Impuestos directos e impuestos indirectos
1.3. Los conceptos económicos fundamentales del impuesto
1.4. Principio de neutralidad
1.5. Concepto de consumo
1.6. El valor agregado y la contraprestación
1.7. Conceptos jurídicos fundamentales del impuesto
1.8. Características técnicas
1.9. Principios técnicos
1.10. Sujetos del impuesto - Hecho gravado en el impuesto
2.1. El IGV como impuesto que grava la venta y servicios empresariales
2.2. El IGV como tributo de carácter periódico
2.3. El IGV como tributo que grava el consumo
2.4. Las tres relaciones jurídicas en el IGV
2.5. Operaciones gravadas - Tratamiento de las exportaciones
3.1. Exportación de bienes y servicios
3.2. Evolución del tratamiento a la prestación de servicios y a la exportación de servicios en el IGV
3.3. Requisitos para que los servicios se consideren exportados - Conclusiones
- Bibliografía
- Conceptos fundamentales del IGV
-
UNIDAD III
MÓDULO 5 : IMPUESTO A LA RENTA E IMPUESTO TEMPORAL A LOS ACTIVOS NETOS
-
- Introducción
1.1. Concepto de impuesto a la renta
1.2. Características del impuesto a la renta
1.3. Teorías sobre el impuesto a la renta
1.4. Criterios de vinculación
1.5. Los contribuyentes - categorías de renta
2.1. Formas de imposición a la renta e incidencia de los ingresos de fuente extranjera
2.2. Impuesto a la renta de primera categoría
2.3. Impuesto a la renta de segunda categoría
2.4. Impuesto a la renta de tercera categoría - rentas de cuarta y quinta categoría
3.1. Consideraciones de la cuarta categoría
3.2. Elementos relacionados a la quinta categoría
3.3. Inaplicación de la renta de quinta categoría
3.4. Deducciones permitidas para el conjunto de las rentas de cuarta y quinta categoría - impuesto a la renta de activos netos
4.1. Antecedentes
4.2. Naturaleza jurídica del Itan
4.3. Gravación del Itan
4.4. Sujetos del impuesto
4.5. Supuestos de inafectación - Conclusiones
- Bibliografía
- Introducción
-
MÓDULO 6 : IGV RÉGIMEN DE DETRACCIONES, PERCEPCIONES Y RETENCIONES
-
- Aspectos generales del sistema de detracciones
1.1. Naturaleza del sistema de detracciones
1.2. Obligados a efectuar el depósito de la detracción
1.3. Operaciones exceptuadas del sistema
1.4. Momento para efectuar el depósito de la detracción
1.5. Aplicación de sistemas de detracciones a las ventas
1.6. Apertura de la cuenta
1.7. Sistema de detracción aplicable a la venta de bienes inmuebles
1.8. El sistema de detracciones para el transporte de bienes realizado por vía terrestre
1.9. Infracciones y sanciones aplicables - Sistema de retenciones del IGV
2.1. Aspectos generales
2.2. Operaciones excluidas del sistema de retención
2.3. Requisitos para la emisión de comprobantes de retención del IGV
2.4. Registro de los comprobantes de pago sujetos a retención
2.5. Obligaciones de los agentes de retención y proveedores
2.6. Infracciones y sanciones aplicables al agente de retención del IGV
2.7. Requisitos para efectuar la devolución - Sistema de percepciones del IGV
3.1. Generalidades
3.2. Designación como agentes de percepción
3.3. Monto de la percepción
3.4. Operaciones excluidas de la percepción
3.5. Acreditación de la percepción efectuada
3.6. Infracciones y sanciones que se aplica al agente de percepción
3.7. Régimen de percepciones del IGV en la venta de combustibles
3.8. Régimen de percepciones del IGV aplicable a las operaciones de importación - Conclusiones
- Bibliografía
- Aspectos generales del sistema de detracciones
-
UNIDAD IV
MÓDULO 7 : AUDITORÍA TRIBUTARIA
-
- Aspectos generales
1.1. Objetivos de la auditoria tributaria
1.2. Alcance de la auditoría tributaria
1.3. Procedimientos de auditoría
1.4. Fuentes de información
1.5. Auditoría tributaria preventiva
1.6. Etapas de la auditoría tributaria
1.7. Tipo de auditoría tributaria
1.8. Técnicas de auditoria tributaria
1.9. Papeles de trabajo de auditoria tributaria
1.10. Clasificación de los papeles de trabajo - auditoría tributaria pública
2.1. Órganos administradores de tributos
2.2. Facultades de la administración tributaria
2.3. Tipos de intervenciones
2.4. Clases de auditoria tributaria publica
2.5. Etapa previa al inicio de la fiscalización
2.6. Procedimiento de fiscalización
2.7. Tipos de fiscalización - Auditoría tributaria preventiva del impuesto a la renta
3.1. Planeamiento
3.2. Etapas del trabajo preliminar
3.3. Presentación y visita informativa
3.4. Estudio y análisis del control interno - Auditoría tributaria del impuesto general a las ventas
4.1. Notificación y requerimiento
4.2. Examen de los libros y registros de contabilidad
4.3. Verificación del débito fiscal
4.4. Verificación del crédito fiscal
4.5. Cruce de comprobantes de pago y el registro de compras
4.6. Cálculo del crédito fiscal cuando existan operaciones gravadas y no gravadas
4.7. Resultados - Conclusiones
- Bibliografía
- Aspectos generales
-
MÓDULO 8 : TRIBUTACIÓN SECTORIAL Y REGÍMENES ESPECIALES. TRIBUTACIÓN MUNICIPAL. TRIBUTACIÓN AMBIENTAL
-
- Regímenes especiales
1.1. Nuevo régimen único simplificado (nuevo rus)
1.2. Régimen especial de renta
1.3. Régimen Mype tributario
1.4. Régimen general - Tributación sectorial
2.1. Régimen agrario
2.2. Régimen minero
2.3. Régimen de hidrocarburos - Potestad tributaria municipal
3.1. La potestad tributaria en la constitución política del Perú
3.2. Potestad tributaria de los gobiernos locales
3.3. Sistema tributario peruano
3.4. Facultades de la administración municipal - Impuestos municipales
4.1. Impuesto predial
4.2. Impuesto alcabala
4.3. Impuesto al patrimonio vehicular
4.4. Impuesto a las apuestas
4.5. Impuesto a los juegos
4.6. Impuesto a los espectáculos públicos no deportivos - Tributación ambiental
5.1. Principales principios de la tributación ambiental
5.2. Teorías de Pigou y Coase
5.3. Instrumentos ambientales
5.4. Beneficios tributarios - Conclusiones
- Bibliografía
- Regímenes especiales
-
UNIDAD V
MÓDULO 9 : PLANEAMIENTO TRIBUTARIO
-
- ¿Qué es el planeamiento tributario?
1.1. Efectos del planeamiento tributario
1.2. Beneficios tributarios
1.3. Clasificación de tributos según su administración
1.4. Obligaciones tributarias
1.5. Diseño de un planeamiento tributario
1.6. Estrategias para elaborar el planeamiento tributario
1.7. Circunstancias al planificar los impuestos
1.8. Planeamiento tributario preventivo - Planeamiento tributario en el ámbito empresarial
2.1. Elaboración del planeamiento tributario
2.2. Planeamiento tributario en el área contable
2.3. La planificación tributaria como herramienta para cumplir la relación fiscal en la gestión empresarial - Planeamiento tributario internacional
3.1. Tributación internacional
3.2. Reglas de transparencia fiscal
3.3. Beps
3.4. Planeamiento tributario internacional en el Perú - Conclusiones
- Bibliografía
- ¿Qué es el planeamiento tributario?
-
MÓDULO 10 : PROCEDIMIENTOS DE FISCALIZACIÓN Y CONTENCIOSOS TRIBUTARIOS
-
- Procedimientos de fiscalización
1.1. Alcances de los procedimientos de fiscalización
1.2. Contexto de los procedimientos de fiscalización
1.3. Modalidades del procedimiento de fiscalización
1.4. La regulación del plazo en el procedimiento de fiscalización
1.5. Finalización o conclusión del procedimiento de fiscalización
1.6. Alcances respecto del procedimiento de fiscalización de SUNAT realizado a los contribuyentes - Procedimientos contenciosos tributarios
2.1. Esquema general
2.2. Finalidades del procedimiento contencioso tributario
2.3. Características del proceso contencioso tributario
2.4. Fases del procedimiento contencioso tributario
2.5. Medios de prueba en el procedimiento contencioso tributario
2.6. Recursos del procedimiento contencioso tributario
2.7. Procedimiento contencioso tributario: ¿en qué puede mejorar?
2.8. El derecho al plazo razonable en el procedimiento contencioso tributario - Conclusiones
- Bibliografía
- Procedimientos de fiscalización
-
UNIDAD VI
MÓDULO 11 : DERECHO ADUANERO
-
- ¿Qué es el derecho aduanero?
1.1. Barreras de comercio en el derecho aduanero
1.2. Objetivos del derecho aduanero
1.3. Fuentes del derecho aduanero
1.4. Funciones de los principios del derecho aduanero
1.5. Elementos del derecho aduanero
1.6. Correlación del derecho aduanero con otras leyes - El derecho aduanero en el Perú
2.1. Instituciones jurídicas del derecho aduanero en el Perú
2.2. Fuentes del derecho aduanero en el Perú
2.3. Tratados del derecho aduanero en el Perú
2.4. Principios generales de la ley de aduanas de Perú
2.5. Trámites aduaneros en Perú: la declaración aduanera de mercancías - Influencia de la OMA en el derecho aduanero
3.1. Funciones de la OMA
3.2. Estructura organizativa de la OMA
3.3. La organización mundial de aduanas y su importancia en el comercio internacional
3.4. La OMA en el derecho aduanero - Conclusiones
- Bibliografía
- ¿Qué es el derecho aduanero?
-
MÓDULO 12 : DERECHO PENAL TRIBUTARIO
-
- ¿Qué son las infracciones tributarias?
1.1. Consideraciones a tener en cuenta de las infracciones tributarias
1.2. Los sujetos infractores
1.3. Tipos de infracciones tributarias
1.4. Principios aplicables a las infracciones y sanciones tributarias
1.5. Procedimiento sancionador de las infracciones tributarias - ¿Qué es el derecho penal tributario?
2.1. La conducta penal tributaria y su impacto en la baja recaudación fiscal
2.2. Principios del derecho penal tributario
2.3. ¿cómo se clasifica el derecho penal tributario?
2.4. División del derecho penal tributario
2.5. Derecho penal tributario delictual doloso - Derecho penal tributario en el Perú
3.1. Sanciones por infracciones tributarias que impone la SUNAT
3.2. Tipos de sanciones tributarias y consideraciones para su aplicación
3.3. Fuentes del derecho penal tributario en el Perú
3.4. Principios del derecho penal tributario
3.5. Ley penal tributaria
3.6. Derecho penal tributaria y la potestad tributaria en el Perú - Conclusiones
- Bibliografía
- ¿Qué son las infracciones tributarias?
-
Precio regular
Opción 1
Opción 2
Opción 3
Opción 4
Precios no incluyen Certificación Universitaria
INVERSIÓN CERTIFICACIONES
 SINERGIA CAPACITACIÓN PROFESIONAL - SRL
 UNIVERSIDAD NACIONAL SAN LUIS GONZAGA
 UNIVERSIDAD NACIONAL MAYOR DE SAN MARCOS – FACULTAD DE CIENCIAS MATEMÁTICAS
 FACULDADE DO CENTRO OESTE PAULISTA
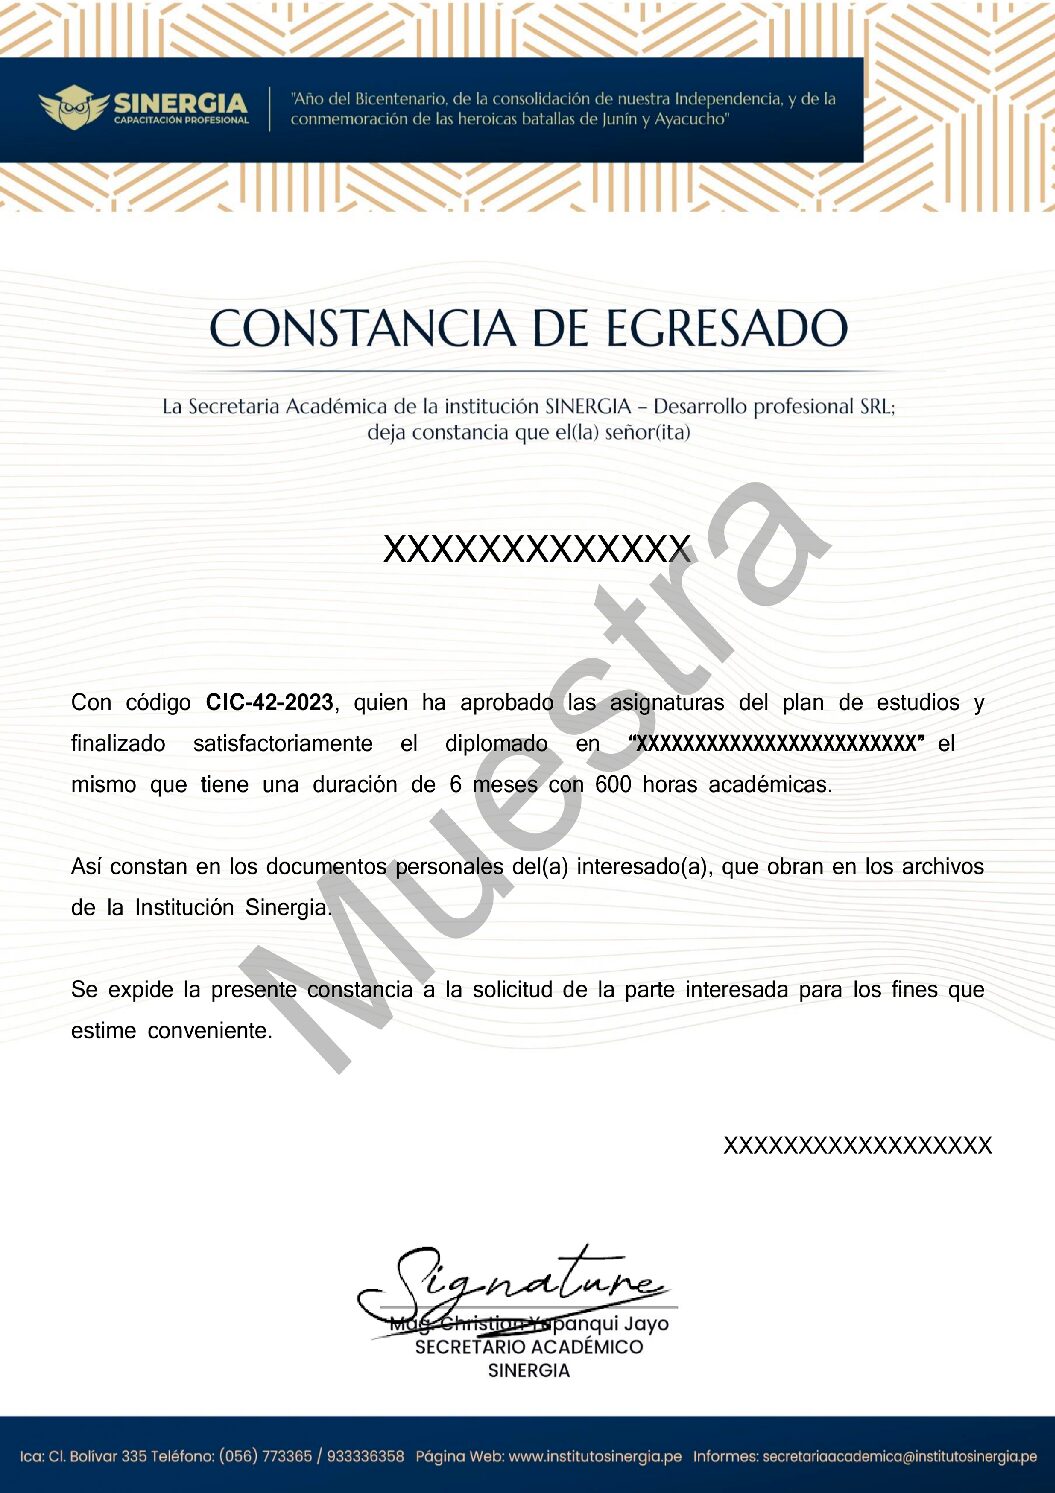
CERTIFICACIÓN SINERGIA VIRTUAL
CONSTANCIA DE EGRESADO
DIPLOMA SINERGIA
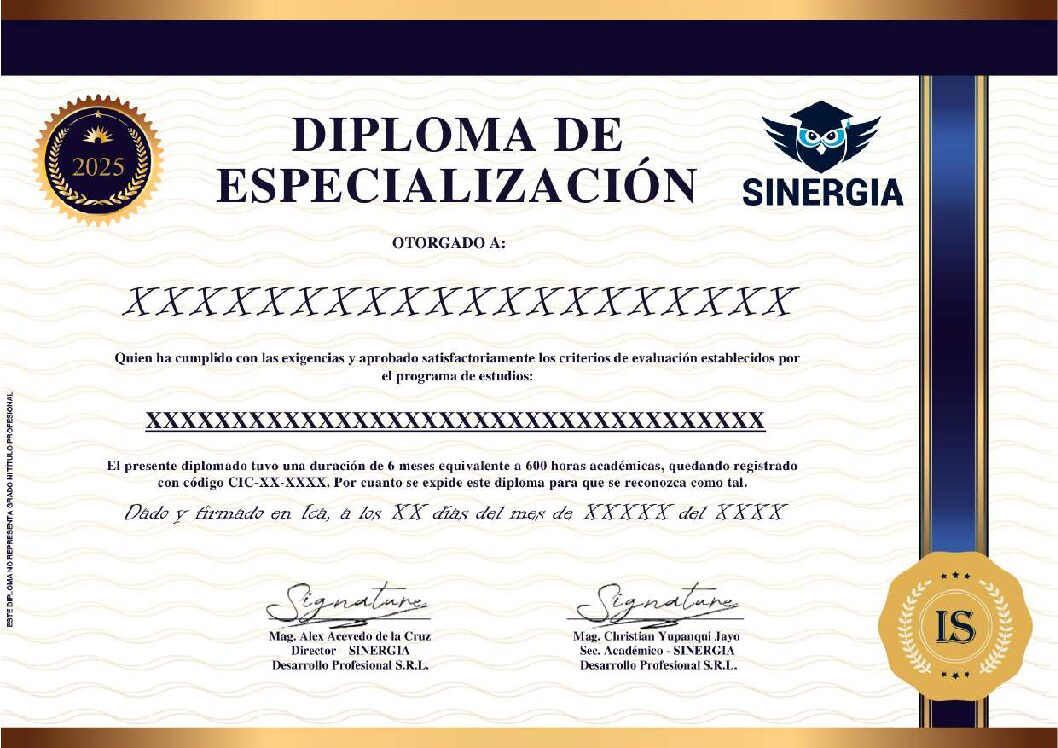
MENCIÓN: DIPLOMADO EN
“AUDITORIA TRIBUTARIA Y LABORAL``
CERTIFICADO DE ESTUDIO
CERTIFICACIÓN UNIVERSITARIA
DIPLOMA UNIVERSITARIO
MENCIÓN: DIPLOMADO EN
“TRIBUTACIÓN Y POLÍTICA FISCAL``
¿CÓMO ME CERTIFICO?
MENCIÓN: ESPECIALIZACIÓN EN
“ESTADÍSTICA Y METODOLOGÍA EN TRIBUTACIÓN Y POLÍTICA FISCAL``
CERTIFICADO DE ESTUDIOS UNIVERSITARIO



Flavio Castillo –
Muy interesante los temas que he aprendido en mi diplomado, siempre actualizados, información segura y de calidad. Contento de haber culminado mi diplomado.
Jose Flores –
Muy interesante todo, el contenido de los módulos de calidad y las clases muy entendibles. He aprendido mucho.
Fernando Poma –
Muy interesante los temarios que he llevado, si brindan una educación de calidad.
Jose Castro –
Llevar mi diplomado de manera virtual me ha sido muy interesante, se me hace más flexible el poder estudiar y poder aprender de manera más tranquila. Lo recomiendo.
Jennise Cardenas –
Se que este diplomado me aportara mucho para mi especialización, lo recomiendo.
Milagros Toledo –
Muy interesante el diplomado que he realizado, he aprendido y disfrutado mucho durante todo el proceso.
Joel Alpaca –
Interesante su forma de enseñanza y ni hablar del contenido de sus módulos, muy bueno todo, recomiendo este diplomado.
Carlos Acharte –
Muy buen diplomado. Feliz de haber culminado
CArlos Moreno –
En mi opinión, la forma de enseñanza y y las clases muy buenas.
Francisco de la Torre –
Contento de haber llevado este diplomado, lo que más me gusto es que el material de información esta accesible todo el tiempo y puedo aprender sin ningún problema alguno.