


DESCRIPCIÓN DEL CURSO
El Diplomado en Administración de Costos para la Contaduría Corporativa es un programa de formación especializada que brinda a los participantes conocimientos profundos sobre los fundamentos y técnicas avanzadas de contabilidad de costos y presupuesto.
El diplomado ofrece una sólida formación teórica y práctica en áreas clave como sistemas de costos, costeo basado en actividades, presupuestos variables y control presupuestario. La importancia de este programa radica en su capacidad para formar profesionales altamente capacitados en la toma de decisiones financieras estratégicas y en la optimización de los recursos económicos en las organizaciones.
En el contexto social actual, donde la eficiencia y la rentabilidad son aspectos críticos para el éxito empresarial, el impacto de este diplomado es significativo, ya que contribuye a mejorar la gestión financiera de las empresas y organizaciones, fortaleciendo su capacidad de crecimiento y generación de empleo. A largo plazo, este diplomado puede tener un impacto positivo en la sociedad al fomentar una cultura de gestión financiera sólida y responsable, lo que contribuye a la estabilidad económica y al desarrollo sostenible. Además, ofrece oportunidades de empleabilidad a los profesionales del ámbito contable y financiero, ya que la contabilidad de costos y la gestión presupuestaria son áreas altamente demandadas en el mercado laboral.
A QUIEN VA DIRIGIDO EL CURSO:
El Diplomado en Administración de Costos para la Contaduría Corporativa está dirigido a profesionales universitarios del ámbito contable, administrativo y financiero, como contadores públicos, administradores de empresas, economistas y auditores, que deseen adquirir o actualizar sus conocimientos en contabilidad de costos y presupuesto. También es apropiado para profesionales que ocupan cargos de dirección o toma de decisiones financieras en empresas u organizaciones, así como para emprendedores y consultores que deseen mejorar sus habilidades en la gestión financiera.
OBJETIVOS:
- UNIDAD I: Comprender los fundamentos básicos de la contabilidad de costos.
- UNIDAD II: Familiarizarse con los métodos de costeo avanzados.
- UNIDAD III: Comprender el sistema «Justo a tiempo» y tomar decisiones relacionadas con precios y productos.
- UNIDAD IV: Dominar la planificación y control de utilidades, ventas y dirección.
- UNIDAD V: Aprender sobre la planificación de la producción y la aplicación de presupuestos variables de gastos.
- UNIDAD VI: Dominar el análisis de costos, volúmenes y utilidad, y la implementación de sistemas de control de gestión.
CARACTERÍSTICAS DEL CURSO


La plana docente de SINERGIA está conformada por profesionales con gran experiencia teórica y práctica. Además de ser académicos de primer nivel y de dominar el conocimiento más actualizado de sus respectivos campos, ocupan altos cargos en los sectores público y privado.
Permitiendo a los docentes aportar no solo conocimientos, sino también experiencias reales, que sin duda enriquecen la dinámica de la clase y facilitan el logro de los objetivos previamente fijados con las empresas.

UNIDAD I
MODULO 1 : INTRODUCCIÓN A LA CONTABILIDAD DE COSTOS
-
- Introducción a la contabilidad de costos
- Perspectiva histórica
- Teoría general de la contabilidad
3.1. Temas ontológicos
3.2. Temas epistemológicos
3.3. Origen y evolución
3.4. Conceptos generales - Contabilidad de costos
4.1. Importancia de la contabilidad de costos
4.2. Etapas de la selección de un sistema de contabilidad de costos son:
4.3. Objetivos de la contabilidad de costos
4.4. Funciones de la contabilidad de costos - Clasificación de costos
5.1. Según los elementos de un determinado producto
5.2. Según la relación que tiene con la producción
5.3. Según su relación con el volumen
5.4. Según la capacidad para asociar los costos
5.5. Según el departamento en donde incurren los costos
5.6. Según el ciclo en el que los costos se atribuyen a los ingresos
5.7. Según el momento en el que se establecen los costos
5.8. Según al control sobre la ocurrencia del costo
5.9. Según su relación a su inventario - Gráfico n°12: costo unitario
- Análisis de costos
7.1. Características de los costos
7.2. Principales fines del costo
7.3. Elementos del costo - Ventajas del costo
8.1. Área de aplicación - Sistema de costos
9.1. Sistema de costeo
9.2. Sistema de precios - Relación de contabilidad de costos
10.1. Entre el estado de resultados
10.2. Entre diferentes áreas
10.3. Informes de costos y estados financieros - Conclusiones
- Bibliografía
-
MODULO 2 : SISTEMA DE COSTOS POR ÓRDENES ESPECÍFICAS Y SISTEMA DE COSTOS POR PROCESO
-
- Sistema de costos por órdenes específicas y sistema de costos por procesos
- Sistema de costos por órdenes específicas
2.1. Importancia del sistema de costos por órdenes específicas
2.2. Características del sistema de costos por órdenes específicas
2.3. Normas internacionales de contabilidad para el sistema de costos por órdenes específicas
2.4. Elementos del sistema de costos por órdenes específicas
2.5. Elementos secundarios del sistema de costos por órdenes específicas
2.6. Otros elementos a considerar en el sistema de costos por órdenes específicas
2.7. El sistema de costos por orden de producción - Sistema de costos por procesos
3.1. Aplicación del sistema de costos por procesos
3.2. ¿Qué características tiene el sistema de costos por procesos?
3.3. Pasos indispensables en el sistema de costos por procesos
3.4. Valoración del costeo por procesos y su variante
3.5. Relación del sistema de costos por procesos con el sistema de costos por órdenes específicas
3.6. ¿Qué son los procesos productivos?
3.7. El sistema de costeo por procesos y su efectividad
3.8. Acumulación de materiales directos, mano de obra directa y costos indirectos de fabricación en el sistema de costos por procesos
3.9. Informe de costo de producción departamental
3.10. Pasos para diseñar un sistema de costos por procesos - Gestión de los sistemas de costos como herramientas de rentabilidad
4.1. Planificación de los sistemas de costos
4.2. Herramienta de rentabilidad
4.3. ¿Cómo elegir una herramienta que te ayude con esto? - Conclusiones
- Bibliografía
-
UNIDAD II
MODULO 3 : COSTEO BASADO EN ACTIVIDADES
-
- Costeo basado en actividades
- Antecedentes del costo basado en actividades
2.1. Filosofía del costo basado en actividades
2.2. Fundamentos del sistema de costo basado en actividades (ABC) - Definición del costo basado en actividades
3.1. Términos que utiliza el sistema ABC
3.2. Inversiones de las empresas en los sistemas ABC
3.3. La asignación de los costos indirectos - Usos más comunes del ABC
4.1. Beneficios del ABC
4.2. Cadena de valor
4.3. Actividad - Términos básicos del costo basado en actividades
5.1. Análisis de las actividades
5.2. Definición de actividad
5.3. Actividades fundamentales
5.4. Actividades discrecionales
5.5. Inductores del costo
5.6. Proceso
5.7. Tarea
5.8. Operación
5.9. Centro de actividad
5.10. Costo - Clasificación de las actividades
6.1. Actividad repetitiva
6.2. Actividad no repetitiva
6.3. Actividad del producto y cliente
6.4. Actividades de apoyo - Finalidad del modelo ABC
- Objetivo general del ABC
- Tipos de empresas para implantar el modelo
9.1. Beneficios del sistema de coste ABC
9.2. Limitaciones del sistema de coste ABC
9.3. La creación de valor al accionista - Metodología del costo ABC
10.1. Alcance del método ABC
10.2. El costo basado en actividades ABC
10.3. Diferencia entre el costo basado en actividades y el costo tradicional
10.4. Motivos más comunes para la implementación del costo basado en actividades
10.5. Empleo de los costos basado en actividades para un cambio de comportamiento
10.6. Administración del costo
10.7. Objetivos
10.8. Fases y etapas en su implementación
10.9. Cálculo del costo de las actividades - Generador de costo
11.1. Características del generador de costos
11.2. Asignación de los costos de las actividades a los materiales y a los productos
11.3. Asignación de los costos directos a los productos
11.4. La organización empresarial para efectos de costos - Conclusiones
- Bibliografía
-
MODULO 4 : SISTEMA DE COSTOS ESTANDAR
-
- Costos estándar
1.1. Definición
1.2. Importancia
1.3. Características
1.4. Sistemas de costos estándar
1.5. Metodología de los costos estándar
1.6. Tipos de costo estándar
Objetivos de los costos estándar circulantes
1.7. Proceso para la determinación del costo estándar
1.8. Formulación de la hoja de costo estándar
Predeterminación de los materiales
Predeterminación en la mano de obra
Predeterminación de los gastos indirectos
1.9. Ventajas de los costos estándar
Determinación de los costos estándar
1.10. Costo estándar de materiales
Costo estándar de precio
1.11. Costo estándar de mano de obra
Costo estándar de cantidad (eficiencia)
1.12. Estándar de costos indirectos de fabricación
Medidas de capacidad y normas de los CIF
Cómo se determina la tasa estándar de los CIF
1.13. Variación de materiales directo
Variación del precio de los materiales directos
Causas que originan la variación del precio del material
1.14. Variación de la mano de obra
Variación del precio de la mano de obra directa
Causas que originan las variaciones de la mano de obra directa
Variación de la eficiencia de la mano de obra directa
1.15. Variaciones de los CIF
1.16. Desviación entre los costos estándar y los costos reales
1.17. Método de las tres variaciones para el análisis de los CIF
1.18. Evaluación del método de las tres variaciones.
1.19. Limitaciones que presentan los costos estándar
1.20. Tarjeta de costos estándar
Diferencia entre tarjeta de costos y hoja de costo
1.21. Diferencias entre los costos estándar y los costos estimados.
1.22. Los costos estándar y la tributación
1.23. Mecánica controlable de los costos estándar
Caso práctico costos estándar
1.24. Hoja de costos estándar
1.25. Esquema de mayor
1.26. Estado de desviación - Conclusiones
- Bibliografía
- Costos estándar
-
UNIDAD III
MODULO 5 : SISTEMA JUSTO A TIEMPO
-
- Sistema justo a tiempo
1.1. Definición
1.2. Elementos de la filosofía JIT (Just In Time)
1.3. Ventajas del sistema de producción justo a tiempo
1.4. Inconvenientes:
1.5. Objetivos del sistema justo a tiempo
1.6. Diferencias entre los sistemas tradicionales y de justo a tiempo
1.7. Nuevas perspectivas para medir el rendimiento
1.8. Enfoque contable sobre los cambios de paradigmas en la contabilidad de costos y de gestión
1.9. La metodología de las 5s
1.10. La percepción del justo a tiempo frente a los nuevos estándares de producción
1.11. Problemas y soluciones JIT
1.12. Finalidad del método JIT - Sistema Kanban
2.1. Definición de Kanban, la herramienta táctica del Just In Time
2.2. ¿Cómo funciona la metodología Kanban?
2.3. Tipos de Kanban
2.4. El Kanban en la actualidad
2.5. Los principios Kanban
2.6. Las 6 prácticas básicas de la metodología Kanban
2.7. ¿Qué es Scrum?
2.8. ¿Es Kanban lo mismo que Scrum?
2.9. Las 6 reglas básicas del Kanban
2.10. Las 4 fases para la implementación del Kanban
2.11. ¿Cómo implementar el método Kanban en tu empresa?
2.12. Tipos de tarjetas
2.13. Ventajas y desventajas de la metodología Kanban
2.14. El concepto de Flow
2.15. Kanban en la informática y el software
2.16. Kanban en el desarrollo de software/productos lean/ágil
2.17. Kanban como vía alternativa a la agilidad empresarial
2.18. Kanban más allá del software y la informática - Conclusiones
- Bibliografía
- Sistema justo a tiempo
-
MODULO 6 : DESICIONES SOBRE PRECIOS Y PRODUCTOS
-
- Decisiones sobre precios y productos
1.1. La importancia de decisión sobre precios y productos
1.1.1. ¿Por qué suben los precios?
1.1.2. Relación entre el precio y las decisiones de compra del consumidor
1.2. Los costos en los precios y productos
1.2.1. Objetivos de la determinación de los costos
1.2.2. Clasificación de los costos
1.2.3. Los costos en la toma de decisiones
1.2.4. Decisiones a corto y largo plazo
1.2.5. Modelos para la toma de decisiones
1.3. Herramientas aplicadas para la toma de decisiones de los precios y productos
1.3.1. Matriz Ansoff
1.3.2. Matriz BCG - Influencia del covid-19 en los precios y productos
2.1. El impacto del covid-19 en el comercio exterior
2.2. Cadena logística rota
2.3. La nueva normalidad impuesta para el comercio exterior
2.4. Incidencia del covid-19 en el PIB del Perú - Análisis relativo a los precios de referencia
3.1. Implicaciones para la gestión empresarial
3.2. Limitaciones y líneas futuras de investigación - Conclusiones
- Bibliografía
- Decisiones sobre precios y productos
-
UNIDAD IV
MODULO 7 : LA PLANIFICACIÓN Y EL CONTROL DE LAS UTILIDADES Y EL PROCESO DE DIRECCIÓN
-
- Planificación y control de las utilidades
1.1. Definición
1.2. La planificación por la administración empleando PCU (Planeación Y Control de las Utilidades)
1.3. Dimensiones del tiempo en la PCU
1.4. Costeo de las actividades
1.5. Aplicación del principio de excepción
1.6. Adaptación organizacional a la PCU
1.7. Presupuestos formales y presupuestos informales
1.8. El proceso de planificación y control de utilidades
1.9. Preparación y evaluación de los planes de los proyectos
1.10. Implantación de los planes de utilidades
1.11. Los presupuestos flexibles
1.12. Planificación integral de ventas
1.13. Desarrollo de políticas de inventarios
1.14. Diferencia entre costo y gasto
1.15. Costeo de productos
1.16. Aspectos:
1.17. Definición de desembolsos de capital
1.18. Características de un presupuesto de desembolso de capital - El proceso de dirección
2.1. Definición:
2.2. Importancia de la dirección
2.3. Principios de la dirección
2.4. Conceptos básicos del sistema de dirección
2.5. El proceso de dirección de la empresa
2.6. Etapas del proceso administrativo
2.7. Etapas de la dirección - Conclusiones
- Bibliografía
- Planificación y control de las utilidades
-
MODULO 8 : GESTIÓN DE CONFLICTOS SOCIALES Y AMBIENTALES EN EL GOBIERNO MUNICIPAL
-
- Planificación y control de ventas
- 2. Planificación de ventas
2.1. Importancia de la planificación de ventas
2.2. Factores que engloban la planificación de ventas
2.3. Pasos para la planificación de ventas
2.4. El desarrollo de un plan de ventas
2.5. Técnicas para planificar ventas - Control de ventas
3.1. Función principal del control de ventas
3.2. Objetivos del control de ventas
3.3. Claves principales para controlar las ventas
3.4. El sistema de control de ventas
3.5. Mecanismos de control de ventas
3.6. ¿Por qué utilizar una herramienta de control de ventas?
3.7. Ventajas y beneficios del control de ventas - La influencia de los CRM en el control de ventas
4.1. ¿Cómo beneficia los CRM’S en el control de ventas?
Herramientas CRM más utilizadas en el control de ventas
4.2. ¿Cómo ayudan los CRM a controlar el proceso de ventas? - Software ERP para el control de ventas
5.1. Beneficios del software ERP para el control de ventas
5.2. Tipos de ERP para el control de ventas
5.3. Características de implementar un software ERP en el control de ventas - La planificación de ventas y de operaciones
6.1. Elementos esenciales
6.2. Planificar la demanda
6.3. Planificación de suministros
6.4. Reunión previa de ventas y operaciones
6.5. Reunión ejecutiva de ventas y operaciones
6.6. Finalización del proceso de ventas y operaciones - Conclusiones
- Bibliografía
-
UNIDAD V
MODULO 9 : PLANIFICACIÓN DE LA PRODUCCIÓN
-
- Planificación de la producción
1.1. Planeación
1.2. Producción
1.3. Planificación y control de la producción - Técnicas y métodos en planificación de la producción
2.1. Técnicas de pronóstico
2.2. Técnicas para la planeación estratégica
2.3. Técnicas empleadas en la planificación agregada
2.4. Técnicas empleadas en la programación maestra de producción (PMP) - Sistemas de planificación de la producción
3.1. Sistemas clásicos
3.2. Sistemas modernos
3.3. Clasificación de los sistemas productivos.
3.4. Elementos que integran el plan de producción - El método DELPHI
4.1. Fases del método DELPHI - Desarrollo y diseño del producto
5.1. El ciclo de vida de los productos
5.2. El proceso de desarrollo de nuevos productos
5.3. Características técnicas del producto
5.4. Análisis del valor
5.5. Análisis económico del producto
5.6. Análisis del punto de equilibrio lineal - Planeación y diseño de procesos
6.1. Planeación
6.2. Objetivos de la planeación
6.3. Planeación agregada
6.4. PMP – programación maestra de producción
6.5. PRM – planeación de requerimiento de materiales - El proceso que encierra la planificación de la producción
7.1. Programación de la producción
7.2. Gestión de inventarios y de la capacidad productiva - Conclusiones
- Bibliografía
- Planificación de la producción
-
MODULO 10 : DESARROLLO Y APLICACIÓN DE LOS PRESUPUESTOS VARIABLES DE GASTOS
-
- Desarrollo y aplicación de los presupuestos variables de gastos
- Antecedentes
2.1. Etimología del presupuesto
2.2. Concepto
2.3. Orígenes y evolución de los presupuestos - Función, importancia y clasificación de los presupuestos
3.1. Función de los presupuestos
3.2. Importancia - Características del presupuesto
4.1. Formulación
4.2. Presentación
4.3. De aplicación
4.4. Por su contenido
4.5. Por la técnica de valuación
4.6. Por su reflejo en los estados financieros
4.7. Por las finalidades que pretende - Clasificación de los presupuestos
5.1. Según su flexibilidad
5.2. Según el periodo que cubren
5.3. Según el área
5.4. Según el campo de aplicación
5.5. Según el sector - ¿Qué es el presupuesto flexible?
6.1. Situaciones para preferir un presupuesto flexible
6.2. Importancia
6.3. Desventajas
6.4. Cómo preparar un presupuesto flexible
6.5. Ejemplo
6.6. Funciones de los presupuestos flexibles - Los presupuestos en las organizaciones
- Control presupuestario
- Elementos, objetivos y ventajas que brindan los presupuestos
9.1. Objetivos del presupuesto.
9.2. Ventajas que brindan los presupuestos - Limitaciones de los presupuestos
- Presupuesto maestro
11.1. Presupuestos operativos
11.2. Presupuestos financieros - Fases del proceso presupuestario
12.1. Fase 1: Fijar objetivos corporativos
12.2. Fase 2: Relevar datos históricos y costos fijos y de productos
12.3. Fase 3: Realizar una planificación financiera a corto, mediano y largo plazo
12.4. Fase 4: Elaboración de sub-fases del proceso presupuestal
12.5. Fase 5: Elaboración de presupuestos generales
12.6. Fase 6: Informe ejecutivo sobre presupuesto
12.7. Fase 7: Comparar resultados presupuestados y resultados reales
12.8. Fase 8: Analizar variaciones y errores para corregir en el futuro - Conclusiones
- Bibliografía
-
UNIDAD VI
MODULO 11 : PRESUPUESTO DE TESORERÍA, DE CAPITAL, ESTADOS FINANCIEROS PRESUPUESTADOS Y CONTROL PRESUPUESTARIO
-
- Presupuestos de tesorería, de capital, estados financieros presupuestados y control presupuestario
- Presupuestos de tesorería
2.1. Los presupuestos de tesorería
2.2. Los componentes del presupuesto de tesorería
2.3. La elaboración del presupuesto de tesorería
2.4. La interpretación del presupuesto de tesorería
2.5. Acciones para la corrección de los desequilibrios - Presupuestos de capital
3.1. Clasificación
3.2. Proceso de elaboración del presupuesto del capital
3.3. Procedimiento para la evaluación del presupuesto de capital
3.4. Presupuesto para los desembolsos capitalizables y su relación con los flujos de efectivo
3.5. Técnicas para evaluar el riesgo en el presupuesto de capital - Estados financieros presupuestados
4.1. Los planes financieros a largo plazo (estratégicos)
4.2. Los planes financieros a corto plazo (operativos)
4.3. Paso 1. Estado de resultados pronosticado
4.4. Paso 2. Pronosticar el estado de posición financiera
4.5. Paso 3. Obtener los fondos adicionales requeridos
4.6. Después de la elaboración de estas proyecciones
4.7. Relaciones entre crecimiento de las ventas y requerimientos financieros
4.8. Otras técnicas para proyectar
4.9. Análisis económico-financiero de la gestión empresarial
4.10. Presupuestos periódicos y planeación de utilidades - Control presupuestario
5.1. Objetivos
5.2. Aspectos técnicos del control presupuestal
5.3. Las variaciones presupuestales
5.4. Acciones de control presupuestal - Conclusiones
- Bibliografía
-
MODULO 12 : ANALISIS DE COSTOS, VOLUMENES Y UTILIDAD. LA CONTABILIDAD DE COTOS Y LOS SISTEMAS DE CONTROL DE GESTION
-
- Análisis de costos, volúmenes y utilidad. La contabilidad de costos y los sistemas de control de gestión
- Análisis de costos, volúmenes y utilidad
2.1. Objetivos
2.2. Relación costo – volumen – utilidad (CVU)
2.3. Significado e importancia
2.4. Supuestos del costo – volumen – utilidad
2.5. Determinación gráfica y matemática
2.6. Como afectan los cambios de las variables en el costo – volumen – utilidad - Punto de equilibrio
3.1. Concepto
3.2. Ventajas y desventajas
3.3. Objetivos
3.4. Características
3.5. Distintos enfoques: gráfico y matemático - La contabilidad de costos y los sistemas de control de gestión
- La contabilidad de costos
5.1. Importancia de la contabilidad de costos
5.2. Aspectos administrativos y de organización de la contabilidad de costos
5.3. Objetivos de la contabilidad de costos
5.4. Organización de la función de la contabilidad de costos
5.5. Organización del departamento del contralor
5.6. Contabilidad de productos conjuntos y subproductos
5.7. Contabilidad de la compra y recepción de materiales
5.8. Costeo de los materiales usados en la producción - Sistema de control de gestión
6.1. ¿Qué es un sistema de control de gestión?
6.2. ¿Por qué implementar un sistema de control de gestión?
6.3. Áreas a las que debe aplicarse el control de gestión
6.4. Ecuación que relaciona las diferentes áreas en que debe operar el control
6.5. Necesidad del control de gestión
6.6. Proceso de control y su implantación
6.7. La planificación y el control
6.8. Tipos de sistemas de control - Conclusiones
- Bibliografía
-
Precio regular
Opción 1
Opción 2
Opción 3
Opción 4
Precios no incluyen Certificación Universitaria
INVERSIÓN CERTIFICACIONES
 SINERGIA CAPACITACIÓN PROFESIONAL - SRL
 UNIVERSIDAD NACIONAL SAN LUIS GONZAGA
 UNIVERSIDAD NACIONAL MAYOR DE SAN MARCOS – FACULTAD DE CIENCIAS MATEMÁTICAS
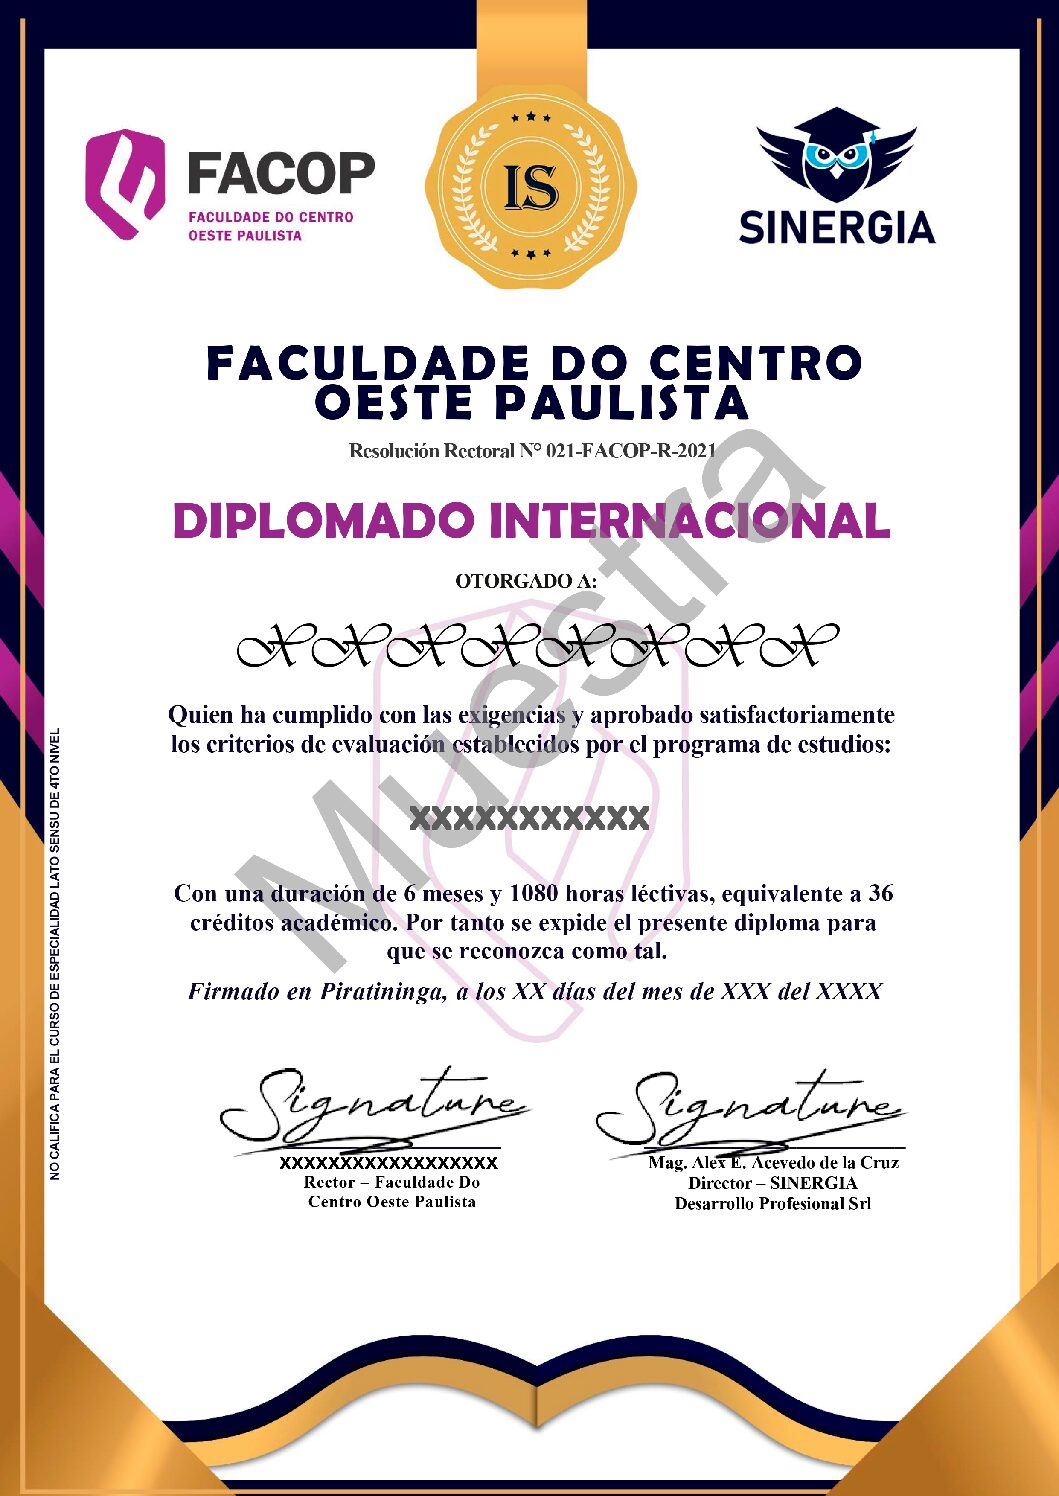
 FACULDADE DO CENTRO OESTE PAULISTA
CERTIFICACIÓN SINERGIA VIRTUAL
CONSTANCIA DE EGRESADO
DIPLOMA SINERGIA
MENCIÓN: DIPLOMADO EN
“PLANIFICACIÓN, DESARROLLO Y APLICACIÓN DE PRESUPUESTOS``
CERTIFICADO DE ESTUDIO
CERTIFICACIÓN UNIVERSITARIA
UNIVERSIDAD NACIONAL SAN LUIS GONZAGA
MENCIÓN: DIPLOMADO EN
“CONTABILIDAD DE COSTOS Y PRESUPUESTOS”
UNIVERSIDAD NACIONAL MAYOR DE SAN MARCOS – FACULTAD DE CIENCIAS MATEMÁTICA
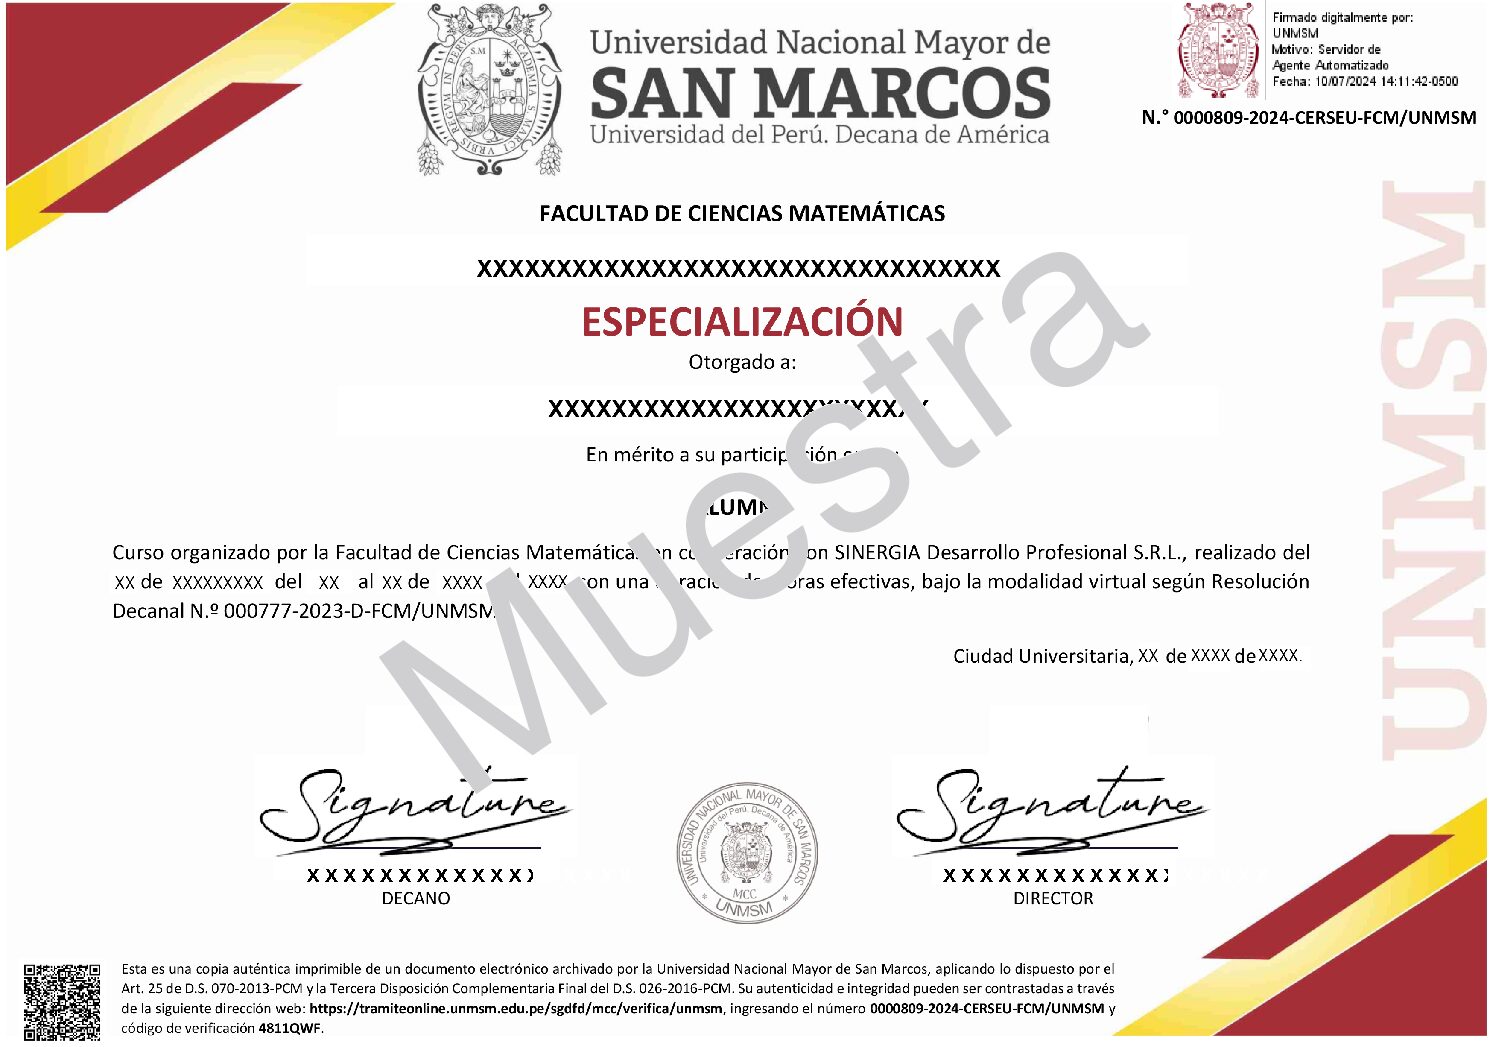
MENCIÓN: ESPECIALIZACIÓN EN
“GESTIÓN Y CONTABILIDAD DE COSTOS Y PRESUPUESTOS”
FACULDADE DO CENTRO OESTE PAULISTA




Valoraciones
No hay valoraciones aún.